Inicio › Blog › Vender una casa rápido en Tampa
Tampa, FloridaVender una casa rápido en Tampa: seguro, techos y el mercado de 2026
La mayoría de los consejos sobre cómo vender una casa rápido en Tampa omiten la parte que en realidad determina su plazo. No es el color de la pintura ni las fotos del anuncio. Es si una aseguradora está dispuesta a emitir una póliza para su casa, porque un comprador con hipoteca no puede cerrar sin una. La antigüedad del techo, una inspección de cuatro puntos, un reclamo por inundación de hace tres años: cualquiera de esos puede convertir una venta normal en una venta solo en efectivo, y la mayoría de los vendedores se enteran en la sexta semana en lugar del primer día. Esta guía repasa los números actuales del condado de Hillsborough, las normas de Florida que regulan los techos y las divulgaciones, cuánto cuesta en realidad cada mes adicional de espera, y cómo funciona una venta en efectivo tal como está cuando la rapidez importa más que sacar el último dólar.
Puntos clave
- El mercado está estable, no en caída. Las viviendas unifamiliares del condado de Hillsborough se vendieron a un precio medio de $419,900 en agosto de 2026, una baja del 0,8% respecto al año anterior, con ventas cerradas que cayeron un 14,0%.
- El contrato es rápido; el cierre es lento. La casa promedio entró en contrato en 35 días, pero tardó 74 días desde el listado hasta el cierre. Esos 39 días de diferencia se deben principalmente al prestamista del comprador.
- La ley de Florida protege un techo de menos de 15 años de un rechazo basado únicamente en la edad. Con más de 15 años, una inspección que muestre 5 o más años de vida útil cumple la misma función.
- Las casas de más de 20 años requieren una inspección de cuatro puntos en electricidad, plomería, calefacción y aire acondicionado, y el techo, que es donde muchos negocios en Tampa mueren silenciosamente.
- Debe revelar una reclamación por inundación por escrito antes de que se firme el contrato. Usted no tiene que reparar nada para vender.
- Una venta en efectivo tal como está omite al prestamista, al asegurador, las reparaciones y la limpieza, y puede cerrar en tan solo dos a tres semanas.
La respuesta corta
Usted puede vender una casa en Tampa rápidamente en 2026, y hay exactamente dos caminos que merecen esa palabra. Camino uno: publicarla en condición asegurable, ponerle precio según lo que realmente está cerrando en su código postal y no según lo que su vecino publicó en 2022, y aceptar que el prestamista, el tasador y la aseguradora del comprador que financia determinarán su calendario. En el condado de Hillsborough eso significa, en términos realistas, unos dos meses y medio desde el letrero en el jardín hasta el dinero en su cuenta. Camino dos: vender tal como está a un comprador en efectivo, donde la oferta llega en aproximadamente un día, nadie evalúa su techo, y el cierre se produce en dos o tres semanas una vez que el trabajo de título esté listo. Todo lo demás, incluido volver a publicar después de que un trato con financiamiento se caiga por la inspección de cuatro puntos, es el camino lento con traje de velocidad.
Vea su número. Luego decida.
Oferta por escrito en menos de 12 horas después de nuestra llamada, con los comparables. Sin compromiso.
- Sin cargos ni comisiones
- Vendido tal como está
- Usted elige la fecha
Cómo está realmente el mercado de Tampa en este momento
Olvide los titulares y lea los datos del condado. Para las casas unifamiliares del condado de Hillsborough en agosto de 2026, el precio medio de venta fue de $419,900, un 0.8% menos que en agosto de 2025. Las ventas cerradas fueron 1,134, un 14.0% menos que el año anterior. Había 4,625 propiedades activas en venta, un 6.4% menos, y el inventario era de 3.9 meses, por debajo de los 5.5 meses que Florida Realtors considera un mercado equilibrado. Los vendedores recibieron el 96.8% del precio original de lista en la mediana, un poco mejor que hace un año.
Júntelos y obtendrá un panorama honesto: los precios están estables, el volumen es bajo y el inventario no se acumula. Esto no es un colapso ni un auge. Es un mercado donde una casa limpia y con el precio correcto todavía encuentra comprador en unas cinco semanas, y donde una casa con precio excesivo o difícil de asegurar se queda sin vender hasta que el vendedor se cansa. En todo el estado el patrón es el mismo. La mediana de viviendas unifamiliares en Florida en agosto fue de $415,000, con un aumento de poco más del 1%, ventas cerradas con una baja de aproximadamente el 1.5% e inventario con una caída del 13%.
El número más útil de todo ese informe es el que nadie cita. La mediana de tiempo hasta el contrato fue de 35 días. La mediana de tiempo hasta la venta fue de 74 días. Los 39 días intermedios no se dedican a encontrar un comprador. Se dedican a esperar el préstamo, la tasación y la cotización de seguro del comprador, y ese es precisamente el tramo donde los acuerdos se caen. Aproximadamente una de cada cinco ventas cerró en efectivo (241 de las 1,134), y esas son las que no tienen esa ventana de 39 días que superar.
El techo determina quién puede comprar su casa
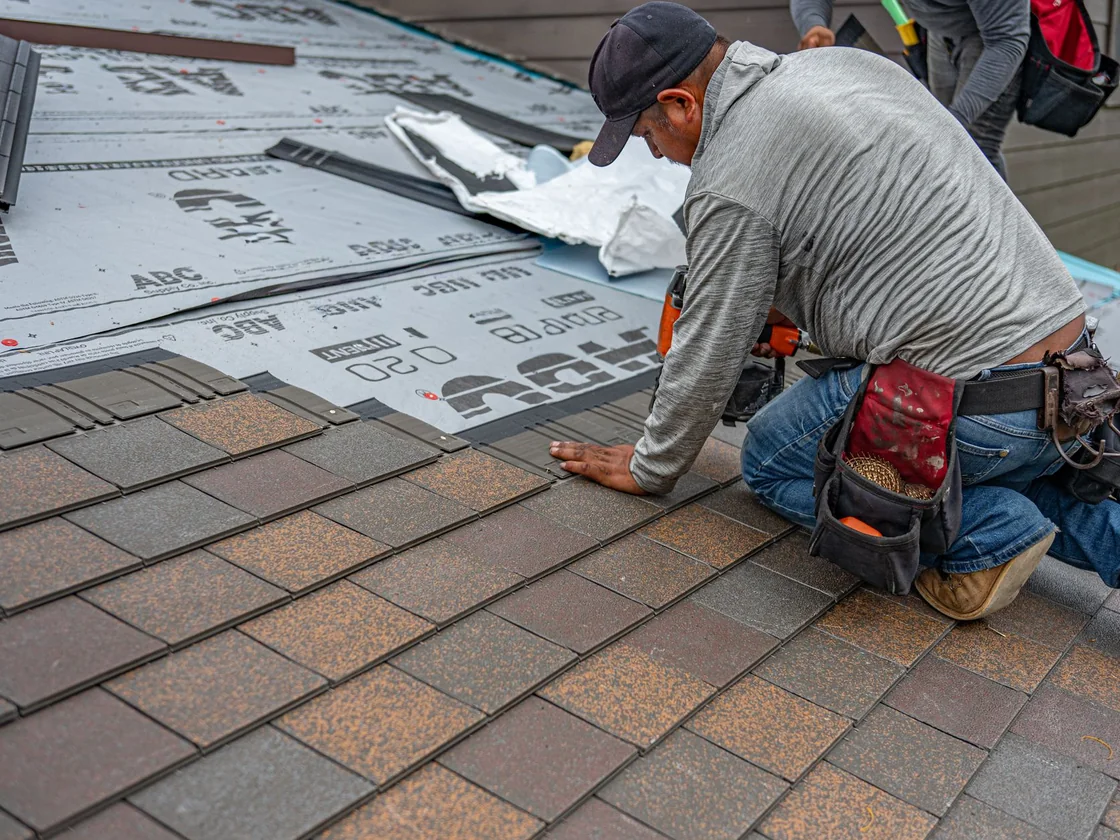
Florida incorporó las reglas del techo en la ley, y operan en ambas direcciones. Según la sección 627.7011 de los Estatutos de Florida, una aseguradora no puede negarse a emitir ni renovar una póliza de vivienda en una estructura residencial con un techo de menos de 15 años únicamente por la antigüedad del techo. Una vez que el techo cumple 15 años, la aseguradora debe permitirle pagar una inspección realizada por un inspector autorizado antes de poder exigir una sustitución como condición de cobertura, y aun así no puede negarse únicamente por la antigüedad si la inspección muestra que el techo tiene 5 o más años de vida útil restante.
Esa es una protección real, y muchos vendedores en Tampa no saben que la tienen. También es más limitada de lo que parece. La ley impide un rechazo basado únicamente en la edad. No obliga a nadie a asegurar un techo genuinamente deteriorado, ni impide que una aseguradora rechace la cobertura por el estado que un inspector realmente encontró. Si el informe dice que quedan dos años, usted vuelve a la misma encrucijada que enfrenta todo vendedor con un techo viejo: pagar por un techo nuevo en una casa que está dejando, o dejar que el precio refleje el estado del techo y venderla tal como está.
La regla silenciosa del mercado de Tampa: una casa que una aseguradora no quiere cubrir es una casa solo en efectivo, sin importar cómo esté listada o qué tan bien se vea.
Un comprador con financiamiento necesita una póliza vigente para cerrar. Si la póliza no se activa, el préstamo no se aprueba y usted vuelve al mercado en la semana seis con un listado ya viejo.
La inspección de cuatro puntos y el resto del expediente de seguro
La edad del techo es una línea en un informe más extenso. En casas antiguas, las aseguradoras solicitan una inspección de cuatro puntos que cubre el sistema eléctrico, la plomería, la calefacción y el aire acondicionado, y el techo. Citizens Property Insurance, la aseguradora respaldada por el estado, la exige para todas las solicitudes de seguro de propietario, vivienda y casa móvil en propiedades con más de 20 años de antigüedad, y las aseguradoras privadas establecen umbrales similares. Gran parte del parque de viviendas de Tampa, desde los bungalows de Seminole Heights hasta las casas de bloque y estuco hacia Brandon, supera cómodamente ese límite.
También vale la pena conocer el otro lado. La sección 627.0629 de los Estatutos de Florida exige que las aseguradoras otorguen descuentos actuarialmente razonables para construcciones resistentes al viento verificadas: resistencia del techo, cubierta del techo, resistencia de la unión techo-pared, protección de aberturas, y resistencia de ventanas, puertas y tragaluces. Un informe de mitigación de viento actualizado para una casa con correas de huracán y aberturas adecuadas puede reducir la cotización del comprador lo suficiente como para salvar un negocio que parecía muerto. Si su casa tiene esas características pero no tiene documentación que lo demuestre, ese informe es una de las cosas más económicas que puede hacer antes de poner la propiedad en venta.
El mercado de seguros en general ha mejorado un poco, lo cual ayuda. Citizens recomendó una reducción promedio estatal de las tarifas del 2.6% para líneas personales en 2026, con tres de cada cinco de sus asegurados viendo una reducción promedio de $359, o el 11.5%, a partir del 1 de junio de 2026. Citizens en sí redujo su cartera desde un pico de aproximadamente 1.42 millones de pólizas en octubre de 2023 hasta un proyectado de 385,000 para finales de 2025, a medida que las aseguradoras privadas recuperaron esas pólizas. Que sea más fácil no significa que sea fácil. Nada de eso ayuda si la aseguradora evalúa su casa específica y dice no. Si la prima en sí es lo que lo lleva a tomar esta decisión, escribimos sobre eso aquí: vender cuando ya no puede costear el seguro en Florida.
Zonas de inundación, divulgación y lo que le debe a un comprador
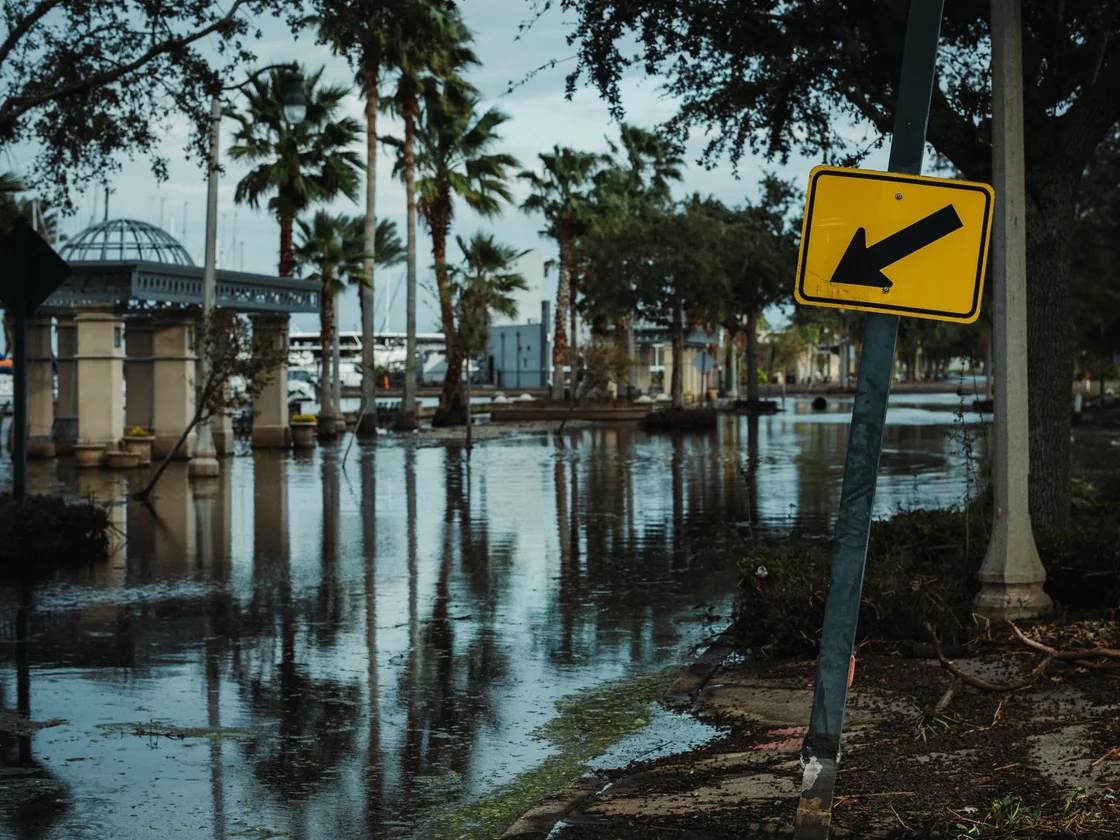
Tampa Bay está a poca altura sobre el nivel del mar, y muchas casas del condado de Hillsborough tienen un historial con el agua. Florida endureció las reglas para informarlo. La sección 689.302 de los Estatutos de Florida, agregada por el capítulo 2024-215 y ampliada en 2025, exige que el vendedor de una vivienda entregue al comprador una divulgación sobre inundaciones a más tardar al momento de firmar el contrato de venta. El formulario hace tres preguntas sencillas: si usted sabe de alguna inundación que haya dañado la propiedad mientras fue suya, si ha presentado un reclamo ante una aseguradora por daños causados por inundación, y si ha recibido ayuda por daños de inundación, por ejemplo de FEMA. También le indica al comprador que pregunte por una cobertura de inundación aparte, ya que una póliza de seguro de vivienda estándar no la incluye.
Ese estatuto se suma a una obligación que los vendedores de Florida han tenido desde 1985. En Johnson v. Davis, 480 So. 2d 625, el Tribunal Supremo de Florida estableció que cuando un vendedor de una vivienda conoce hechos que afectan materialmente el valor de la propiedad, que no son fácilmente observables y que el comprador desconoce, el vendedor tiene la obligación de revelarlos. El agua que entró durante una marejada ciclónica, una losa que se ha mojado dos veces, una gotera en el techo que usted mismo reparó: todo eso pertenece a la conversación.
Este es el punto que los vendedores entienden al revés. La divulgación es obligatoria. La reparación no. Usted puede vender la casa exactamente como está, con la lona todavía puesta y el yeso todavía cortado, siempre que diga la verdad. Lo que no puede hacer fácilmente es vender esa casa a un comprador con financiamiento, porque el prestamista y el asegurador rechazarán la operación. Esa es la brecha específica que los compradores en efectivo existen para cubrir, y cubrimos la versión de Florida en detalle en vender una casa dañada por huracán tal como está en Florida.
Lo que realmente cuesta esperar en el condado de Hillsborough
«Esperaremos un mejor mercado» es un plan que viene con un calendario de pagos. Empiece por el condado. El Hillsborough County Tax Collector ofrece un descuento del 4% por pagar en noviembre, del 3% en diciembre, del 2% en enero y del 1% en febrero. Los impuestos se vuelven morosos el 1 de abril, fecha en que se añaden un 3% de interés y costos de publicación. En una factura de $5,000, eso representa una diferencia de $200 entre pagar temprano y pagar en febrero, y una multa de $150 más costos de publicación en cuanto se pase del 1 de abril.
Luego sume lo demás: la prima del seguro de propietario, la póliza de inundación si la tiene, luz y agua en una casa donde nadie vive, el servicio de jardinería para que las inspecciones municipales no causen problemas, y la hipoteca si todavía la tiene. Seis meses manteniendo una casa normal en Tampa equivalen a dinero real, y los datos del mercado que se muestran arriba indican que los precios están planos, no subiendo. Para que esa espera valga la pena, el mercado tiene que moverse lo suficiente para cubrir cada uno de esos meses más el riesgo de huracanes que asumió de junio a noviembre. Eso es una apuesta, no un plan.
Nada de esto es un argumento para entrar en pánico. Es un argumento para tomar una decisión. Dejar pasar el tiempo es la única opción disponible que garantiza que usted pague por la demora y no reciba nada a cambio.
Sus opciones, lado a lado
Para un vendedor en Tampa que valora la rapidez y la certeza, las opciones reales son pocas:
| Su opción | Ideal cuando | El balance |
|---|---|---|
| Reparar y luego poner en venta con un agente de bienes raíces | El techo y los sistemas son asegurables o casi, y usted puede costear las reparaciones y esperar a un comprador financiado | Dinero por adelantado, visitas, y aproximadamente 74 días desde la publicación hasta el cierre según la mediana del condado, con el prestamista controlando la segunda mitad |
| Listar tal como está con un agente de bienes raíces | La casa está desactualizada pero una aseguradora aún la aceptará, y usted puede absorber una renegociación tras la inspección | La inspección de cuatro puntos igual ocurre, la aseguradora igual decide, y las casas en mal estado tienden a quedarse paradas y luego venderse a un inversionista de todas formas, menos la comisión |
| Venda tal como está en efectivo | La edad del techo, un reclamo por inundación, una casa heredada, una mudanza o un plazo hacen que una venta financiada sea poco viable | El precio refleja la condición y el trabajo pendiente; a cambio no hay reparaciones, no hay vaciado, no hay visitas, no hay riesgo de financiamiento, y un cierre en dos a tres semanas |
| Esperar un mejor mercado | Realmente no necesita vender y puede cubrir los gastos de mantenimiento indefinidamente | Impuestos, seguro y mantenimiento cada mes frente a un precio medio que bajó un 0.8% interanual, más otra temporada de huracanes cada junio |
Cómo funciona una venta rápida en efectivo tal como está aquí
El proceso es sorprendentemente sencillo, y eso es precisamente lo que se busca. Usted describe la propiedad con honestidad —incluyendo la edad del techo, el historial de reclamaciones y cualquier cosa que preferiría no mencionar— y recibe una oferta por escrito en efectivo, generalmente en unas 24 horas. Si acepta, una compañía de títulos del condado de Hillsborough se encarga del resto: confirma el título, obtiene los montos de liquidación y cancela gravámenes o impuestos morosos directamente con los fondos de la venta en el cierre, sin que usted tenga que escribir un cheque. No hay prestamista, por lo que no hay tasación, ni contingencia de financiamiento, ni un asegurador que decida en la sexta semana si su techo es aceptable. El cierre se realiza en la fecha que usted elija, en tan solo dos o tres semanas si el título está limpio, o más adelante si necesita tiempo para mudarse. Usted se lleva lo que quiera y deja el resto.
Si quiere la versión en palabras sencillas de lo que realmente cubre «tal como está», empiece aquí: qué significa realmente vender una casa tal como está. Para saber el número exacto de días de un cierre en efectivo, lo desglosamos aquí: qué tan rápido puede vender una casa en efectivo. Y si se trata de una casa heredada en Tampa, la sucesión (probate) de Florida tiene su propio calendario: vender una casa heredada en Florida.
Cómo ayuda Sterling Home Offer
Compramos casas unifamiliares en efectivo en toda Tampa y el condado de Hillsborough, y las casas difíciles de asegurar son nuestra carga de trabajo habitual, no la excepción. La promesa es breve. Una oferta en efectivo sin compromiso en aproximadamente 24 horas, basada en la condición real de la casa y en ventas reales cercanas, no una cifra de titular que se reduce en la mesa de cierre. Estrictamente tal como está: techo viejo, panel eléctrico anticuado, reparaciones de tormenta incompletas y garaje lleno no son problema, divulgados y valorados con honestidad. Sin comisiones de agente de bienes raíces y sin cargos, así que la oferta es la cifra que usted se lleva. Y su cronograma es el cronograma, ya sea un cierre en un par de semanas o una fecha en espera hasta que su mudanza o sus trámites de sucesión (probate) estén listos. Puede ver el panorama general de Florida en nuestra página de compradores en efectivo en Florida, y la versión del suroeste de Florida de esta misma guía está aquí: vender rápido en Fort Myers o Cape Coral.
La conclusión
Vender rápido en Tampa se reduce a elegir el camino correcto según la casa. Una casa asegurable con un precio acorde a los números actuales puede venderse muy bien con un agente, en los tiempos del mercado, que son de aproximadamente 35 días hasta el contrato y 74 hasta el cierre. Una casa con un techo que ya superó su vida útil, un reclamo por inundación en su historial, o un vendedor con una fecha en el calendario tiene un camino más claro: una venta en efectivo tal como está en la que ningún prestamista ni aseguradora tiene el control. De cualquier manera, el peor plan en este mercado es esperar a que algo cambie. Los costos de mantenimiento son reales, la temporada de huracanes es anual, y los precios están estancados. Elija el camino y actúe.
Preguntas frecuentes para vendedores en Tampa
¿Qué tan rápido puedo realmente vender una casa en Tampa?
Dos plazos reales. En el mercado abierto del Condado de Hillsborough, la casa unifamiliar promedio que cerró en agosto de 2026 tardó 35 días en entrar en contrato y 74 días desde la publicación hasta el cierre, así que cuente con aproximadamente dos meses y medio si todo sale bien. Con un comprador en efectivo no hay prestamista, por lo que el plazo lo determina el trabajo de títulos: una oferta en aproximadamente un día y un cierre en tan solo dos a tres semanas una vez que la compañía de títulos confirma que el título está limpio.
¿Puede una aseguradora negarme una póliza solo porque mi techo es viejo?
No si el techo tiene menos de 15 años. La sección 627.7011 de los Estatutos de Florida establece que una aseguradora no puede negarse a emitir ni renovar una póliza de propietario en una estructura residencial con un techo de menos de 15 años únicamente por la edad del techo. Con 15 años o más, la aseguradora debe permitirle pagar primero una inspección realizada por un inspector autorizado, y aun así no puede negarse únicamente por la edad del techo si esa inspección demuestra que el techo tiene 5 o más años de vida útil restante. Lo que la ley no hace es obligar a nadie a asegurar un techo que realmente ya no tiene vida útil.
¿Qué es una inspección de cuatro puntos y la necesitará mi casa?
Es un informe de suscripción sobre cuatro sistemas: eléctrico, plomería, calefacción y refrigeración, y el techo. Citizens Property Insurance lo exige para todas las solicitudes de seguro de propietarios, viviendas y casas móviles en propiedades con más de 20 años de antigüedad, y las aseguradoras privadas establecen umbrales en un rango similar. La mayoría de las propiedades más antiguas de Tampa quedan dentro de esa norma, por lo que la inspección de cuatro puntos suele determinar si un comprador con financiamiento puede cerrar o no.
¿Tengo que informarle a un comprador que la casa se inundó?
Sí. Según la sección 689.302 de los Estatutos de Florida (agregada en 2024 y ampliada en 2025), el vendedor de una vivienda debe entregar al comprador una divulgación sobre inundaciones a más tardar al momento de firmar el contrato de venta, indicando si usted sabe de inundaciones que hayan dañado la casa mientras fue suya, si ha presentado un reclamo por daños de inundación ante una aseguradora, y si ha recibido ayuda por daños de inundación, por ejemplo de FEMA. Aparte, desde 1985 el caso Johnson v. Davis exige que los vendedores de Florida divulguen los hechos conocidos que afectan materialmente el valor y que no son fácilmente observables. Divulgar es obligatorio. Reparar no lo es.
¿Es Tampa actualmente un mercado de compradores?
Está en un punto intermedio, y los números lo dicen con claridad. Las ventas cerradas de casas unifamiliares en el condado de Hillsborough en agosto de 2026 cayeron un 14.0% frente al año anterior, pero el inventario activo también bajó un 6.4% y la oferta se situó en 3.9 meses, por debajo de los 5.5 meses que Florida Realtors considera equilibrado. Los vendedores aún obtuvieron el 96.8% de su precio de lista original en la mediana. Los precios están planos, el volumen es bajo y los compradores negocian. Nadie está siendo rescatado por el mercado, ni aplastado por él tampoco.
¿Necesito reparar algo o vaciar la casa antes de una venta en efectivo?
No. Tal como está significa en el estado actual: el techo viejo, el panel eléctrico desactualizado, las reparaciones por tormentas que nunca terminó, el garaje que no ha vaciado. Llévese lo que quiera conservar y deje el resto, y el comprador se encarga de la limpieza después del cierre. El precio refleja el trabajo que queda pendiente, y a cambio usted omite por completo la fase de contratistas, las visitas y el riesgo de financiamiento.
¿Qué pasa con mis impuestos de propiedad sin pagar cuando vendo?
Se pagan de las ganancias en el cierre, por lo que no necesita dinero en efectivo por adelantado para liquidarlos. Las facturas del condado de Hillsborough ofrecen un descuento del 4% en noviembre que baja al 1% en febrero, y los impuestos no pagados se vuelven morosos el 1 de abril, cuando se añaden intereses del 3% y costos de publicación. Si ya llegó a ese punto, menciónelo desde el principio. La compañía de títulos puede pagar al condado directamente de las cifras del cierre.
Fuentes
- Florida Realtors y Greater Tampa Realtors, Detalle mensual del mercado, viviendas unifamiliares del condado de Hillsborough, agosto de 2026 (publicado el 16 de septiembre de 2026)
- Florida Realtors, "El mercado inmobiliario de Florida se estabiliza en agosto," septiembre de 2026
- Florida Statutes section 627.7011, Pólizas de propietarios de vivienda, oferta de cobertura por costo de reemplazo y disposiciones sobre antigüedad del techo
- Florida Statutes section 627.0629, Presentación de tarifas de seguro para propiedades residenciales y descuentos por mitigación de vendavales
- Florida Statutes section 689.302, Divulgación de riesgo de inundación en la venta de propiedad residencial
- Citizens Property Insurance Corporation, Inspecciones (requisitos de inspección de cuatro puntos y mitigación de viento)
- Citizens Property Insurance Corporation, «Citizens recomienda reducciones de tarifas para la mayoría de los asegurados», diciembre 2025
- Hillsborough County Tax Collector, Períodos de descuento en el impuesto sobre bienes raíces
- Johnson v. Davis, 480 So. 2d 625 (Fla. 1985), obligación del vendedor de revelar defectos materiales
Guías relacionadas
Este artículo es información general, no asesoramiento legal, fiscal ni de seguros. Los estatutos de Florida, las prácticas de suscripción de seguros, los plazos de impuestos del condado y las condiciones del mercado cambian con el tiempo, y cada venta es diferente. Confirme su situación con profesionales con licencia en Florida antes de tomar decisiones sobre su propiedad.
Un paso más
Conozca su número. Luego decida.
Su cifra por escrito en menos de 12 horas tras la llamada.
P.S. No tiene que decidir nada hoy. Obtenga su cifra, compárela con lo que le conseguiría un agente de bienes raíces y luego decida. La ayuda con la mudanza es limitada cada mes.Nada que decidir hoy. Obtenga su cifra, compárela con la de un agente y luego decida. La ayuda con la mudanza es limitada cada mes.