Inicio › Blog › Vender una casa en Florida cuando el seguro es demasiado caro
Florida¿El seguro de hogar en Florida es demasiado caro? Cómo vender su casa en efectivo
Para muchos propietarios en Florida, la hipoteca nunca fue el problema. El seguro sí lo fue. Las primas en este estado están muy por encima del resto del país, y para algunos propietarios la factura, una carta de no renovación o un techo que ninguna compañía quiere cubrir han convertido una casa que amaban en algo que ya no pueden costear. Si el seguro es la razón por la que piensa en vender, no está solo, y todavía tiene opciones. Esta guía explica por qué el seguro en Florida se volvió tan caro, cuándo se convierte en motivo para vender y cuál es la salida más rápida si ya llegó a ese punto.
Puntos clave
- La prima promedio del seguro de vivienda en Florida es aproximadamente el triple de la tarifa nacional, y las casas costeras pagan mucho más, incluso después de cierto alivio que llegó en 2026.
- Se estima que entre el 15 y el 20 por ciento de los propietarios en Florida no tienen ningún seguro, y quienes pierden su cobertura pueden enfrentar pólizas impuestas por el prestamista que cuestan mucho más.
- Una casa difícil de asegurar, a menudo por tener un techo más viejo, es difícil de financiar para un comprador regular, por eso tantas permanecen sin venderse.
- Un comprador en efectivo no necesita hipoteca, por lo que la barrera del seguro que detiene a un comprador financiado no bloquea la venta. Usted vende tal como está y elige la fecha de cierre.
La respuesta corta
Sí, puede vender una casa en Florida incluso cuando el seguro se ha convertido en el problema, y para muchos propietarios es la salida más limpia. Si la prima es más de lo que puede pagar, si su póliza no fue renovada, o si el techo o un reclamo anterior dificultan asegurar la propiedad, una venta tradicional se complica, porque el prestamista del comprador exige un seguro para cerrar. Un comprador en efectivo elimina ese obstáculo. No hay hipoteca, así que no hay requisito de seguro entre usted y una venta cerrada. Usted vende la propiedad tal como está y sigue adelante.
Vea su número. Luego decida.
Oferta por escrito en menos de 12 horas después de nuestra llamada, con los comparables. Sin compromiso.
- Sin cargos ni comisiones
- Vendido tal como está
- Usted elige la fecha
Por qué el seguro de vivienda en Florida es tan caro
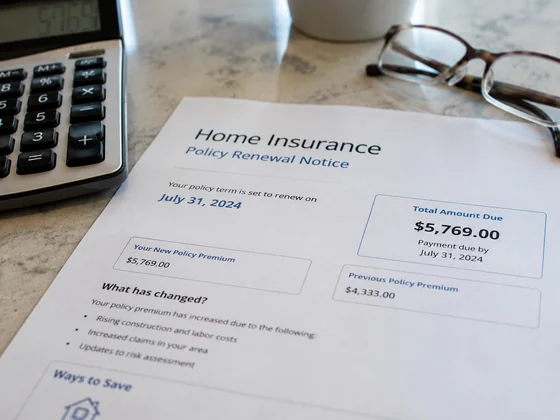
Florida está de lleno en zona de huracanes, y ese solo hecho determina casi todo en su mercado de seguros. Las tormentas hacen que las viviendas aquí sean costosas de asegurar, y encarecen el reaseguro que las propias aseguradoras necesitan comprar. Si a eso se suman años de reclamaciones y demandas, muchas compañías terminaron subiendo sus tarifas con fuerza o saliendo del estado por completo. El resultado es el mercado de seguro de vivienda más caro del país: la prima promedio en Florida es alrededor de tres veces la tarifa nacional, y los condados costeros son los que más pagan.
Hay buenas noticias en 2026. Las reformas y algunas temporadas de huracanes más tranquilas han atraído nuevas aseguradoras al estado, y las tarifas finalmente han comenzado a bajar para muchos propietarios. Pero bajar no significa barato. Florida sigue siendo el lugar más caro del país para asegurar una vivienda, se estima que entre el 15 y el 20 por ciento de los propietarios no tiene cobertura alguna, y el alivio no llega a todos, especialmente a casas con techos viejos o con reclamaciones anteriores. Los funcionarios señalan un mercado que se estabiliza, mientras que muchos propietarios dicen que aún se sienten presionados, una brecha bien documentada por los reportajes de CBS Miami.
Cuando el seguro es la razón por la que la gente vende
El seguro lleva a las personas a vender de algunas formas específicas, y estas suelen acumularse:
- La prima simplemente es demasiado alta. Cuando la factura anual sube más de lo que el presupuesto puede soportar, la casa deja de tener sentido aunque la hipoteca esté al día.
- La póliza no fue renovada o fue cancelada. Perder la cobertura lo deja expuesto, y si hay una hipoteca, el prestamista puede imponer un seguro forzado que cuesta mucho más.
- El techo es demasiado viejo para asegurarse. La mayoría de las aseguradoras de Florida no emiten una póliza para un techo que supere cierta edad, y reemplazar el techo completo es un gasto enorme en una casa de la que quizás ya desea salir.
- Un reclamo previo sigue a la propiedad. Reclamos anteriores por tormentas o daños de agua pueden dificultar el aseguramiento de una propiedad a cualquier precio, lo que reduce la cantidad de compradores que pueden cerrar.
Lo que tienen en común es que todos estos factores dificultan asegurar la casa, y una casa difícil de asegurar es difícil de vender a un comprador que necesita una hipoteca. Esa es la trampa en la que se encuentran muchos propietarios en Florida. Si una tormenta dañó la casa, nuestra guía sobre cómo vender una casa dañada por un huracán tal como está cubre ese camino.
Sus opciones
No existe una respuesta única correcta. Todo depende de si puede asumir el costo, si la casa es asegurable, y qué tan rápido quiere resolverlo.
- Busque mejores tarifas, refuerce la casa y quédese con ella. Obtenga nuevas cotizaciones, agregue mitigación de viento o cambie el techo para reducir la prima. Es la mejor opción si quiere quedarse y puede financiar el trabajo inicial.
- Publíquela en el mercado abierto. Ponga la casa en venta y espere un comprador que pueda asegurarla y financiarla. Es la mejor opción cuando la casa todavía se puede asegurar y tiene tiempo para esperar.
- Véndala rápido en efectivo. Venda la casa tal como está a un comprador en efectivo, sin seguro ni financiamiento que aprobar, y cierre rápido. Es la mejor opción cuando la casa es difícil de asegurar o simplemente necesita salir de ella.
| Su opción | Ideal cuando | El balance |
|---|---|---|
| Buscar, mitigar y conservar | La vivienda aún es asegurable y usted quiere quedarse | Costo inicial por un techo nuevo o medidas de mitigación, y sin garantía de que la prima se mantenga accesible |
| Publicarla en el mercado abierto | La vivienda aún puede asegurarse y financiarse y usted tiene tiempo | Es posible que los compradores no obtengan cobertura ni un préstamo, por lo que la propiedad puede quedar sin venderse durante meses mientras los costos se acumulan |
| Venda a un comprador en efectivo | La vivienda es difícil de asegurar o usted necesita una salida rápida y segura | El precio está por debajo del valor total de mercado a cambio de rapidez y una venta que no depende de seguro ni de un prestamista |
Por qué una venta en efectivo puede ser la salida más limpia
Cuando el verdadero obstáculo es el seguro, un comprador en efectivo resuelve exactamente lo que le impide avanzar. Es la hipoteca la que genera la obligación de tener seguro. Sin hipoteca, no hay prestamista que exija una póliza, por lo que una no renovación, una prima alta, un techo viejo o un reclamo anterior no detiene la venta. El trato descansa en el efectivo, no en si una compañía está dispuesta a ofrecer cobertura.
Además de eso, una venta en efectivo elimina el resto de las complicaciones. Usted vende la casa tal como está, sin reemplazo de techo, sin reparaciones y sin preparación para mostrar. No hay meses de visitas mientras la prima sigue desangrándolo. Y usted elige la fecha de cierre, para que la venta se ajuste a su calendario en lugar de prolongarse. Para un propietario que necesita liberarse de una factura inasequible, esa certeza es lo que importa.
Qué resolver antes de vender
Algunas cosas hacen que una venta motivada por el seguro sea más fluida si se resuelven con anticipación:
- Sus cifras reales. Conozca su prima actual, cualquier fecha de no renovación y el saldo de su hipoteca, para que pueda ver cuánto obtiene neto al vender.
- El techo y el historial de reclamaciones. Conocer la antigüedad del techo y cualquier reclamación anterior ayuda a un comprador a hacer una oferta firme rápidamente en lugar de retractarse más adelante.
- Divulgación. Florida exige que usted revele los problemas conocidos. Ser transparente evita que el trato se caiga al final.
- Su cronograma. Si una póliza no renovada o colocada por el prestamista tiene una fecha límite, planifique el cierre antes de esa fecha para evitar que entre en vigor la cobertura costosa.
Una venta en efectivo facilita la mayor parte de esto, porque no hay visitas que coordinar, no hay reparaciones sobre las cuales discutir, y hay una fecha de cierre fija alrededor de la cual puede planificar.
Vender en efectivo frente a publicar con un agente
Una venta tradicional puede funcionar cuando la casa todavía es fácil de asegurar y tiene tiempo para esperar al comprador adecuado. Pero cuando el seguro es el problema, eso es exactamente lo que falta. Poner la casa en venta implica limpiar, preparar y recibir a compradores que siguen encontrando obstáculos, ya sea porque no pueden asegurar la casa o porque su prestamista no la financia. El proceso puede extenderse por meses mientras la prima y la hipoteca siguen corriendo, y las comisiones del agente de bienes raíces igual salen de lo que quede de capital.
Una venta en efectivo resuelve lo que arruina la mayoría de estas operaciones: el seguro y el financiamiento. Usted vende la casa tal como está, sin trabajos en el techo ni reparaciones y sin comisiones que reduzcan su cifra, y un buen comprador cubre los costos de cierre. Usted elige la fecha de cierre, así que la venta se adapta a su situación en vez de complicarla. Para un propietario que principalmente quiere resolver esto rápido y con certeza, es difícil superarlo.
Impuestos y plazos, la versión rápida
El momento de la venta puede tener importancia para los impuestos, por lo que vale la pena consultar brevemente con un profesional antes de vender. Cuando vende su residencia principal, el IRS generalmente le permite excluir hasta $250,000 de ganancia si es soltero, o hasta $500,000 para una pareja casada que presenta una declaración conjunta, siempre que cumpla con los requisitos de propiedad y uso. Si la casa es una segunda residencia o una propiedad de alquiler, se aplican reglas diferentes. Los detalles están en IRS Topic 701, pero este es el tipo de asunto que conviene confirmar con un profesional de impuestos según su situación.
Cómo ayuda Sterling Home Offer
Compramos casas en efectivo en toda Florida, incluyendo casas difíciles de asegurar por un techo viejo, una reclamación previa o una póliza que no fue renovada. Hacemos una oferta real y sin compromiso basada en la casa tal como está y en las ventas comparables cercanas, no un precio bajo. Como pagamos en efectivo, no necesitamos que la casa esté asegurada para cerrar, así que el problema que bloquea a un comprador con financiamiento no nos detiene. Compramos tal como está, sin que usted cambie el techo ni repare nada, y cerramos en la fecha que usted elija. El resultado es una salida limpia de un gasto que ya no puede sostener.
Si prefiere leer más primero, nuestra guía sobre cómo funciona vender a un comprador de casas en efectivo explica los pasos, y qué significa realmente vender tal como está cubre la pregunta de las reparaciones. Las historias reales de vendedores están en nuestra sección de reseñas.
La conclusión
El seguro se ha convertido silenciosamente en una de las razones principales por las que los propietarios de Florida dejan ir una casa. Las primas siguen siendo de las más altas del país, la cobertura puede desaparecer al momento de la renovación, y una casa que nadie asegura es una casa que un comprador normal no puede financiar. Usted todavía tiene una salida. Puede vender una casa en Florida aunque el seguro sea el problema, y cuando ese sea el obstáculo en su camino, una venta en efectivo lo atraviesa directamente. Reciba una oferta, elija su fecha y deje esa cuenta atrás.
Preguntas frecuentes sobre seguro de vivienda en Florida
¿Por qué el seguro de vivienda en Florida es tan caro?
Florida está en la ruta de los huracanes, lo que hace que asegurar una propiedad sea costoso y que las aseguradoras paguen mucho por su propio respaldo, llamado reaseguro. Años de reclamaciones frecuentes y litigios llevaron a muchas compañías a subir las tarifas o abandonar el estado. Incluso con cierto alivio en 2026, la prima promedio en Florida es aproximadamente tres veces la tarifa nacional, y las viviendas costeras pagan mucho más.
¿Puedo vender mi casa si mi seguro no fue renovado o fue cancelado?
Sí. Perder la cobertura no le impide vender. Puede dificultar una venta financiada, porque el prestamista del comprador exige un seguro para cerrar, y una casa difícil de asegurar es difícil de financiar para él. Un comprador en efectivo no necesita hipoteca, por lo que el problema de seguro que bloquea a un comprador financiado no bloquea la venta.
¿Un techo viejo dificulta la venta de mi casa?
En Florida, sí. La mayoría de las aseguradoras no emiten una póliza para un techo que supere cierta edad y, sin seguro, un comprador regular no puede obtener una hipoteca. Por eso, las casas con techos más antiguos suelen quedarse en el mercado. Un comprador en efectivo adquiere la casa tal como está, techo incluido, por lo que la antigüedad del techo no arruina la negociación.
¿Recibiré menos por mi casa debido a problemas de seguro?
Los problemas de seguro pueden afectar el precio, porque reducen el grupo de compradores que pueden cerrar. Pero una oferta en efectivo justa se basa en la casa real y en ventas comparables, no en una suposición a la baja. Usted intercambia el precio completo de mercado por rapidez y una venta que no depende de que un comprador obtenga cobertura ni aprobación de financiamiento.
¿Cómo me ayuda vender a un comprador en efectivo cuando tengo problemas de seguro?
Un comprador en efectivo no necesita hipoteca, y es la hipoteca lo que obliga a tener seguro. Por eso, una no renovación, una prima alta, un techo viejo o un reclamo anterior no detienen una venta en efectivo. Usted vende tal como está, se ahorra las reparaciones y las visitas, y elige la fecha de cierre, lo que le permite liberarse de un gasto que ya no puede costear.
Guías relacionadas
Este artículo es información general, no asesoramiento legal, financiero, de seguros ni fiscal. Las reglas de seguros en Florida y las situaciones individuales varían y cambian con el tiempo. Por favor, consulte con un agente de seguros con licencia en Florida, un abogado y un profesional de impuestos sobre su situación específica.
Un paso más
Conozca su número. Luego decida.
Su cifra por escrito en menos de 12 horas tras la llamada.
P.S. No tiene que decidir nada hoy. Obtenga su cifra, compárela con lo que le conseguiría un agente de bienes raíces y luego decida. La ayuda con la mudanza es limitada cada mes.Nada que decidir hoy. Obtenga su cifra, compárela con la de un agente y luego decida. La ayuda con la mudanza es limitada cada mes.