Inicio › Blog › ¿Son confiables las empresas de «compramos casas»? Estafas y señales de alerta
Guía para vender su casa en efectivo¿Las empresas de 'Compramos casas en efectivo' son legítimas?
Muchas empresas que dicen "compramos casas en efectivo" son inversionistas inmobiliarios legítimos que compran casas tal como están y cierran rápido. Pero las estafas existen. Un comprador real verá su propiedad, mostrará el comprobante de fondos, pondrá la oferta por escrito, cerrará a través de una compañía de títulos o de depósito en garantía con licencia, y nunca le pedirá un cargo por adelantado ni que transfiera dinero. Si alguien lo presiona para que pague primero, aléjese.
Cómo funcionan realmente las empresas legítimas de compra en efectivo
Una empresa legítima de "compramos casas" es un comprador directo. Adquiere su hogar con sus propios fondos, generalmente para renovar y revender o para alquilar. Usted le está vendiendo a un comprador real, no listando con un agente de bienes raíces ni pagando una comisión.
- Comparte detalles básicos sobre la propiedad (ubicación, estado, situación).
- El comprador evalúa la propiedad en persona o por video, revisando su estado y las reparaciones necesarias.
- Usted recibe una oferta por escrito sin compromiso. En Sterling llega en menos de 12 horas después de nuestra llamada, con las ventas comparables que la respaldan.
- Nada es vinculante hasta que usted firme un acuerdo de compra por escrito.
- El cierre se hace mediante una compañía de títulos o de depósito en garantía (escrow) con licencia, en la fecha que usted elija, sin necesidad de reparaciones, limpieza ni preparación de la casa para mostrarla.
La contrapartida es el precio. Un comprador en efectivo calcula hacia atrás a partir de lo que valdrá la casa después de las reparaciones, y luego resta la cuenta de reparaciones, los meses de costos de mantenerla, los costos de reventa y una ganancia. Por eso una oferta en efectivo queda por debajo del precio de una casa ya remodelada. Explicamos qué tan grande suele ser esa diferencia, y por qué, en qué porcentaje pagan los compradores de casas en efectivo. Un comprador en efectivo justo es abierto sobre este cálculo y le mostrará los números detrás de la oferta.
¿Las estafas son reales? Sí, y así es como se ven
Que el sector sea legítimo no significa que todo letrero o llamada de "compramos casas" sea seguro. Los reguladores federales y estatales siguen actuando contra el fraude de capital de la vivienda y de rescate de ejecuciones hipotecarias. En una acción conjunta, la CFPB, la FTC y 15 estados anunciaron una ofensiva contra estafadores de alivio de ejecuciones hipotecarias que usaron publicidad engañosa con propietarios en apuros. Estos son los patrones que conviene conocer.
- Esquemas de cobro anticipado. Un supuesto "comprador" pide un depósito, tarifa de solicitud, de procesamiento u honorarios legales antes de hacer nada y luego desaparece. Los compradores reales en efectivo nunca le cobran al vendedor por hacer una oferta.
- Apropiación del valor de la casa (equity skimming). Alguien se ofrece a "salvar" su casa de la ejecución hipotecaria si usted firma la escritura a su nombre y se la alquila de vuelta. Una vez que tiene la escritura, puede vender la casa y quedarse con su capital. La alerta de abril de 2026 de la FTC lo dice sin rodeos: los estafadores intentan que usted transfiera la escritura y, si lo hace, probablemente no la recupere.
- Fraude por pago excesivo / cheque sin fondos. Un comprador le envía "accidentalmente" demasiado dinero y luego le pide que devuelva la diferencia por transferencia. Su cheque original rebota y el dinero que usted transfirió desaparece.
- Urgencia sin ver la propiedad. Un comprador que nunca la visita, no contesta llamadas, pero tiene prisa por transferir un depósito generalmente está cometiendo un fraude.
- Cambios en las instrucciones de transferencia. La CFPB advierte que los estafadores sugieren cambios de último minuto en las instrucciones de transferencia bancaria para desviar el dinero del cierre, y dice que nunca se deben seguir instrucciones que lleguen por correo electrónico. Confírmelas en persona o con el número de teléfono que acordaron antes.
Vea su número. Luego decida.
Oferta por escrito en menos de 12 horas después de nuestra llamada, con los comparables. Sin compromiso.
- Sin cargos ni comisiones
- Vendido tal como está
- Usted elige la fecha
Señales de alerta de una estafa
Use esta lista rápida. La mayoría de las estafas de compradores en efectivo comparten las mismas señales. Una o dos señales significa que debe ir despacio y verificar antes de firmar o enviar algo. Varias juntas significa que debe alejarse.
- Le pide dinero por adelantado. Un comprador real en efectivo le paga a usted. Nunca le pedirá que envíe un cargo de "solicitud", "tasación", "trámite" o "liberación de depósito" para que el trato siga adelante. Todos los costos legítimos se pagan en el cierre.
- Lo presiona para que firme de inmediato. "Firme hoy o la oferta desaparece." Llamadas y mensajes constantes, o una negativa a dejarle leer o conservar el contrato o consultar con un abogado.
- No proporciona comprobante de fondos. Un comprador legítimo le entregará una carta bancaria con fecha o un estado de cuenta sin dudarlo. Las demoras, excusas o una captura de pantalla borrosa son señales de alerta.
- Una oferta demasiado buena para ser verdad. Una oferta exageradamente alta suele ser un anzuelo para una estafa de sobrepago o de cargos adicionales; una sorprendentemente baja combinada con presión por ejecución hipotecaria puede ser un intento de apoderarse del capital de su propiedad.
- Nunca ve la propiedad y aun así quiere comprarla.
- Evita un cierre neutral. Un comprador que insiste en un cierre "propio" y rechaza una compañía de títulos o de depósito en garantía con licencia está eliminando al único tercero que lo protege.
- Documentos descuidados o vagos. Sin sitio web, sin registro comercial, sin dirección de empresa ni teléfono al que pueda llamar de vuelta, o un contrato que deja el precio o las condiciones sin definir.
- Exige pagos o reembolsos por transferencia bancaria, cheque de caja o aplicación de pago con urgencia.
- Le dice que deje de hablar con su prestamista. La FTC lo incluye como una maniobra clásica de las estafas de alivio hipotecario.
- Le pide que transfiera la escritura de la casa antes del cierre o que firme documentos que no comprende.
- Las condiciones de la oferta siguen cambiando o aparecen nuevos cargos cerca del cierre.
Cómo verificar a un comprador real en Florida antes de firmar
Los compradores legítimos aceptan que se les verifique. Así puede confirmar que está tratando con uno, con las herramientas que Florida le ofrece.
- Pida un comprobante de fondos. Un comprador real en efectivo puede presentar con rapidez un estado de cuenta bancario reciente o una carta del banco. Verifíquelo usted mismo llamando al banco, a un número que usted haya buscado.
- Confirme que la empresa existe. Busque el nombre legal de la empresa en sunbiz.org. Verifique que esté activa, que la dirección coincida con la que le dieron y que las personas con quienes trata aparezcan en la lista. Luego busque un sitio web real, un número de teléfono que conteste una persona y reseñas.
- Revise la compañía de títulos, no solo al comprador. Pregunte qué compañía de títulos hará el cierre. Búsquela usted mismo, llame a su número principal y confirme que tiene su expediente. El Departamento de Servicios Financieros de Florida ofrece una Búsqueda de licenciatarios pública, con campos para el nombre y apellido de una persona y para el nombre de una agencia, para que usted mismo pueda buscar al agente.
- Exija un contrato por escrito y en lenguaje sencillo que pueda leer con calma.
- Verifique por teléfono las instrucciones de transferencia usando un número en el que ya confíe, no uno que le hayan enviado por correo electrónico.
- Pida una segunda opinión. Una revisión rápida de ventas comparables, una conversación con un agente de bienes raíces local o una oferta de la competencia le dirá si el precio es justo.
Por qué la compañía de títulos de Florida es su red de seguridad
En una venta normal en efectivo en Florida, usted nunca entrega dinero ni la escritura directamente al comprador. La compañía de títulos guarda el depósito del comprador, liquida los gravámenes, registra la escritura y le paga a usted. La ley pone límites a la forma en que lo hace.
- Su dinero queda en una cuenta de depósito en garantía regulada. Según la sección 626.8473 de los Estatutos de Florida, los fondos que una agencia de títulos mantiene en fideicomiso deben depositarse de inmediato en un banco o cooperativa de crédito de Florida asegurado por la FDIC o la NCUSIF, en una cuenta de depósito en garantía, hasta que el pago esté debidamente autorizado.
- Las cuentas se revisan cada mes. El Departamento de Servicios Financieros explica que la regla 69O-186.009 exige que todo agente de títulos con licencia lleve una conciliación mensual de cada cuenta de depósito en garantía (escrow), respaldada por estados de cuenta bancarios y una lista de cheques pendientes.
- El depósito va a la compañía de títulos, no al comprador. Si un comprador quiere que el depósito de buena fe o cualquier pago se le envíe personalmente a él, es una señal de alerta.
Por eso "cerrar en una compañía de títulos de su elección" es una de las mejores preguntas que puede hacer. Un comprador real dice que sí sin dudar.
La ley de Florida sobre el rescate de ejecuciones hipotecarias, en palabras sencillas
Si su casa está en ejecución hipotecaria, Florida le da protección adicional. La sección 501.1377 de los Estatutos de Florida cubre a las personas que venden ayuda de "rescate" y a los compradores que reciben la escritura de un propietario en un trato de rescate de ejecución hipotecaria.
- No se paga antes de terminar el trabajo. Un consultor de rescate de ejecuciones hipotecarias no puede cobrar ningún pago hasta que se hayan terminado todos los servicios del acuerdo por escrito.
- Tres días hábiles para cancelar. Puede cancelar un acuerdo de servicios de rescate dentro de los 3 días hábiles posteriores a la firma, sin penalidad. Si firmó una transacción de rescate de ejecución hipotecaria (usted vende la casa y le prometen una forma de quedarse o de recomprarla), puede cancelar hasta las 5 p.m. del tercer día hábil después de la firma.
- El comprador debe encargarse del préstamo. En una transacción de rescate de ejecución hipotecaria, el comprador tiene que pagar o asumir el préstamo en ejecución, además de los gravámenes anteriores que la ejecución no eliminaría, al momento de la transferencia o antes.
- Las condiciones de recompra tienen un límite. Si el precio de recompra supera en más de 17 por ciento anual lo que el comprador pagó por adquirir, mejorar, conservar y mantener la propiedad, la ley presume que el trato fue abusivo.
- Sanciones reales. Las violaciones se consideran prácticas comerciales desleales y engañosas, con una sanción de hasta $15,000 por violación.
Una venta directa en efectivo, en la que usted se muda y recibe el pago en el cierre, no es un esquema de rescate. El peligro está en la propuesta de "firme la escritura a nuestro nombre y se la alquilamos de vuelta". Si alguien le ofrece eso mientras usted está atrasado en los pagos, lea primero esta ley y hable con un abogado. Nuestra guía sobre cómo vender su casa antes de una ejecución hipotecaria en Florida explica las opciones honestas.
Lo que le muestra un comprador legítimo: una de nuestras casas
Hablar es fácil, así que le mostramos lo que ven los vendedores. En nuestra página de proyectos encontrará casas que compramos, fotografiadas el día en que recibimos las llaves y otra vez cuando terminó el trabajo. Una de ellas había sufrido una inundación. El panel de yeso estaba cortado de dos a cuatro pies de altura en todas las paredes, había moho negro en paredes y techos, un hueco en el techo, una piscina verde y un aviso del condado pegado a la puerta. La compramos exactamente así en agosto de 2025, y el vendedor no movió nada.
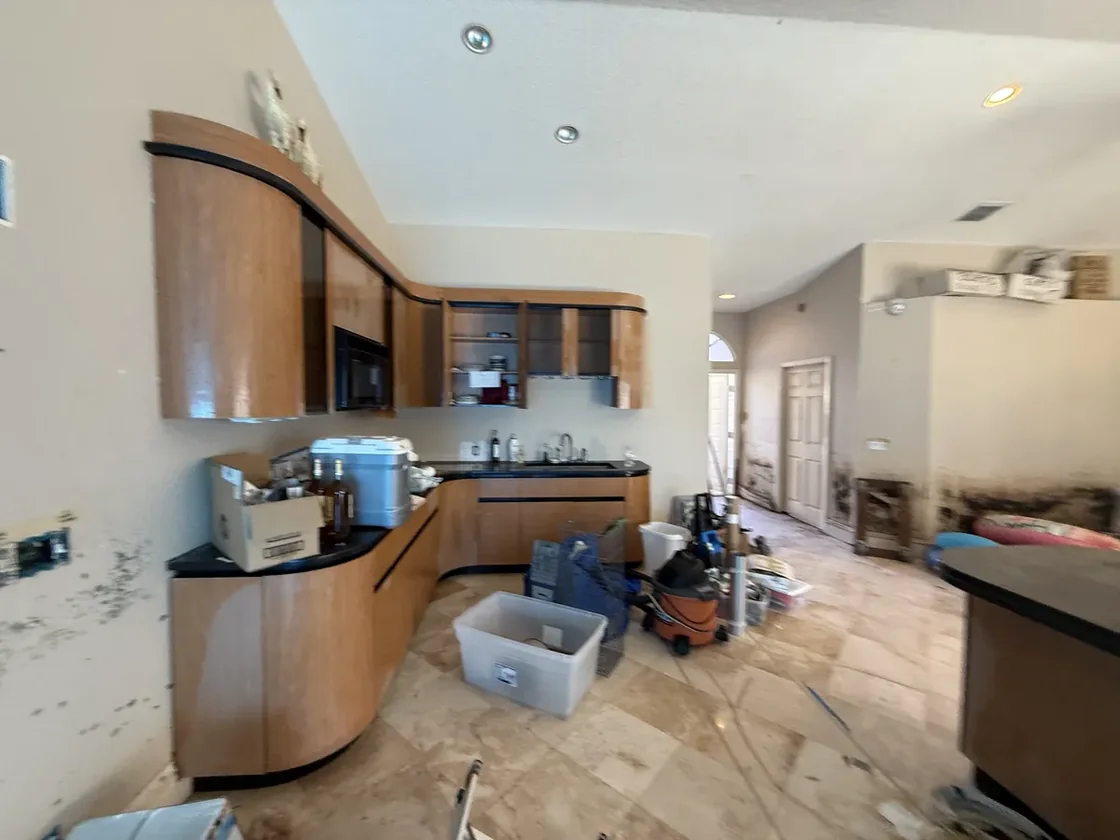
Lo dejamos hasta la estructura: paredes de yeso y pintura nuevas, una cocina nueva, pisos nuevos, los dos baños reconstruidos y la piscina restaurada. La casa terminada se vendió en septiembre de 2026. Ese es el modelo de negocio honesto en una sola historia. Pagamos en efectivo por la casa tal como está, las reparaciones y el riesgo pasan a ser nuestros, y por eso nuestra oferta queda por debajo del precio de una casa remodelada en el mercado. A un comprador que no puede mostrarle nada parecido a esto, casas reales con fotos reales del antes, vale la pena hacerle unas cuantas preguntas más.
Cuando hable con cualquier comprador en efectivo, pida ver este tipo de registro: fotos tomadas el día que recibieron las llaves, fotos de la casa terminada y la fecha en que cerró cada venta. Una empresa que de verdad compra casas tiene todo esto archivado. Un estafador tiene fotos de archivo o no tiene nada.
Preguntas que debe hacer a cualquier comprador en efectivo
- ¿Cuál es el nombre legal de su empresa y puedo encontrarla en sunbiz.org?
- ¿Pueden enviar comprobante de fondos que yo pueda verificar de forma independiente?
- ¿Verán la propiedad antes de hacer una oferta en firme?
- ¿Qué compañía de títulos con licencia se encargará del cierre, y puedo elegir la mía?
- ¿A dónde va el depósito? (La respuesta debe ser la cuenta de depósito en garantía de la compañía de títulos.)
- ¿Cómo llegaron a este precio de oferta? ¿Puedo ver las ventas comparables?
- ¿Habrá algún cargo para mí, en algún momento? (La respuesta debe ser no.)
- ¿Puede mostrarme casas que ustedes realmente hayan comprado?
- ¿Puedo revisar el contrato y tomarme tiempo antes de firmar?
Sus protecciones bajo la ley
Usted cuenta con protecciones reales, especialmente si está atrasado en los pagos o enfrenta una ejecución hipotecaria.
- La Regla MARS (Servicios de Alivio de Asistencia Hipotecaria). La FTC explica que es ilegal que una empresa de alivio hipotecario le cobre algo hasta que le entregue una oferta por escrito de su prestamista y usted la acepte. Exigir un pago por adelantado es una violación.
- La ley de Florida sobre rescate de ejecuciones hipotecarias. La sección 501.1377 prohíbe el pago por adelantado de servicios de rescate y le da un plazo corto para cancelar, como se describió arriba.
- Supervisión de títulos y de depósitos en garantía (escrow). Cerrar mediante un agente de títulos con licencia de Florida significa que una parte neutral maneja la escritura y el dinero desde una cuenta de depósito en garantía (escrow) regulada.
- Dónde denunciar. Presente quejas en ReportFraud.ftc.gov, ante la CFPB en consumerfinance.gov/complaint y ante la oficina del Fiscal General de Florida.
Este artículo es información general, no asesoría legal. Si algo en el trato le parece mal, hable con un abogado de bienes raíces de Florida antes de firmar cualquier cosa o transferir su escritura.
¿Quiere ver cómo es un proceso honesto de principio a fin? Lea cómo funciona vender a un comprador de casas en efectivo y qué esperar de una empresa de "compramos casas".
Preguntas frecuentes
¿Las empresas de 'compramos casas en efectivo' son una estafa?
No, no como categoría. Muchos son inversionistas legítimos que compran casas tal como están y hacen el cierre rápidamente. Pero hay estafadores individuales que operan en este espacio, por lo que debe verificar la comprobante de fondos, confirmar que el negocio esté registrado, hacer el cierre a través de una compañía de títulos o de depósito en garantía con licencia, y nunca pagar una tarifa por adelantado.
¿Por qué los compradores en efectivo ofrecen menos del valor de mercado?
Porque usted está cambiando precio por rapidez, seguridad y comodidad. Los compradores en efectivo calculan cuánto valdrá la casa después de las reparaciones, y luego restan las reparaciones, los costos de mantenerla, los costos de reventa y su ganancia. A cambio, usted evita las comisiones de agentes, las reparaciones, las visitas y las ventas que se caen por falta de financiamiento.
¿Cuál es la mayor señal de alerta de un comprador en efectivo falso?
Cualquier solicitud de dinero por adelantado. Un comprador real nunca le pide al vendedor que pague un depósito, una solicitud o un cargo de trámite para recibir una oferta. Otras señales de alerta importantes son negarse a mostrar el comprobante de fondos, nunca ver la casa, pedirle que firme la escritura antes de tiempo y presionarlo para que firme o transfiera dinero de inmediato.
¿Cómo verifico que un comprador de casas en efectivo en Florida sea real?
Pida el comprobante de fondos y verifíquelo llamando directamente al banco. Busque la empresa en sunbiz.org. Exija un contrato por escrito y una compañía de títulos con licencia para el cierre, y llame usted mismo a esa compañía de títulos para confirmar que tiene su expediente. Los compradores legítimos lo aceptan con gusto y responden con claridad.
¿Es seguro vender a un comprador en efectivo si estoy en ejecución hipotecaria en Florida?
Puede serlo, pero aquí es donde se concentran las estafas de apropiación de capital. Nunca firme la escritura a cambio de una promesa de alquilarle la casa de vuelta. La ley de Florida sobre el rescate de ejecuciones hipotecarias, la sección 501.1377, prohíbe cobrar por adelantado los servicios de rescate y le permite cancelar un trato de rescate dentro de 3 días hábiles. Considere consultar primero a un abogado de bienes raíces.
¿Dónde denuncio una estafa de «compramos casas»?
Denuncie ante la FTC en ReportFraud.ftc.gov, ante la Oficina para la Protección Financiera del Consumidor en consumerfinance.gov/complaint y ante la oficina del Fiscal General de Florida. Si ya transfirió dinero, comuníquese de inmediato con su banco; actuar rápido a veces permite recuperarlo.
Relacionado
Fuentes
- Estatutos de Florida, sec. 501.1377: Violaciones que afectan a propietarios durante un proceso de ejecución hipotecaria residencial
- Estatutos de Florida, sec. 626.8473: Depósito en garantía (escrow); fondos en fideicomiso (agentes de seguros de títulos)
- Departamento de Servicios Financieros de Florida: Cumplimiento de los agentes de seguros de títulos
- Departamento de Servicios Financieros de Florida: Búsqueda de licenciatarios
- FTC Consumer Advice: Estafas de alivio hipotecario (Regla MARS)
- Alerta al consumidor de la FTC (abril de 2026): ¿Podría ser una estafa esa oferta de alivio hipotecario?
- CFPB: Estafas en el cierre de hipotecas, cómo protegerse a usted y a los fondos de su cierre
- CFPB, FTC y estados anuncian operativo contra estafadores de alivio de ejecución hipotecaria
- FTC: Reporte de fraude
- CFPB: Presentar una queja
Un paso más
Conozca su número. Luego decida.
Su cifra por escrito en menos de 12 horas tras la llamada.
P.S. No tiene que decidir nada hoy. Obtenga su cifra, compárela con lo que le conseguiría un agente de bienes raíces y luego decida. La ayuda con la mudanza es limitada cada mes.Nada que decidir hoy. Obtenga su cifra, compárela con la de un agente y luego decida. La ayuda con la mudanza es limitada cada mes.