Inicio › Blog › Vender una casa en Florida con daños de huracán tal como está
Florida¿Daños de huracán en Florida? Cómo vender su casa tal como está
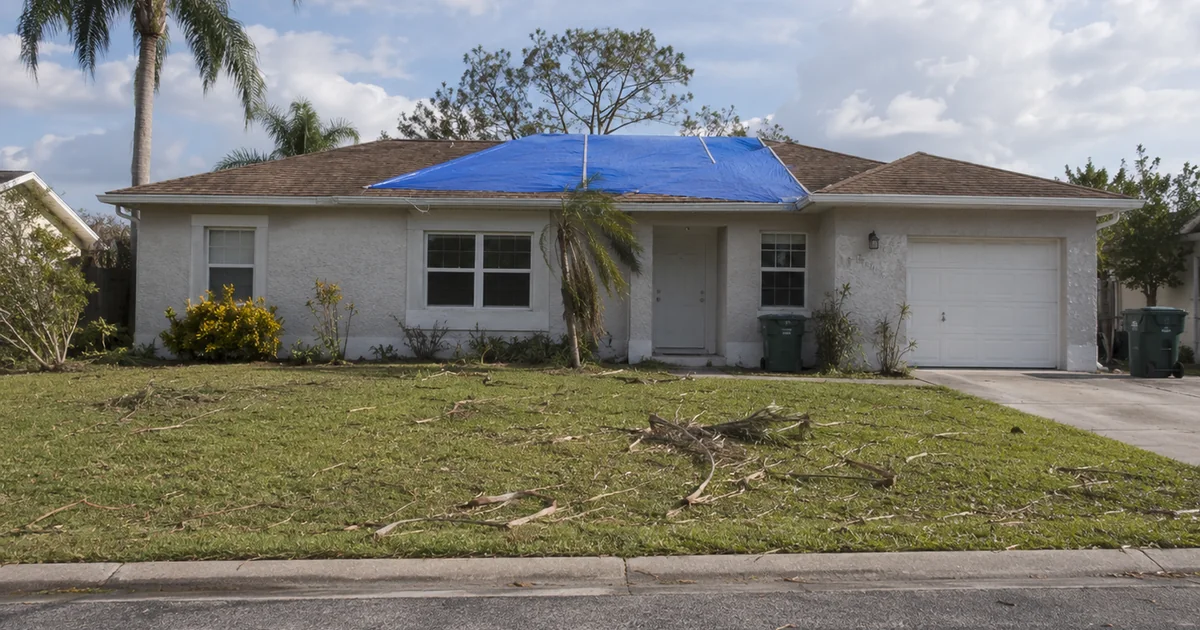
Un huracán puede convertir la casa que usted ama en un problema que no pidió. El techo está destrozado, el agua entró, el reclamo del seguro se está demorando y cada contratista del condado tiene la agenda llena por meses. Si usted es propietario en Florida mirando una casa dañada y preguntándose si tiene que hundir sus ahorros y el próximo año de su vida en reparaciones, aquí está lo que nadie le dice claramente: no tiene que repararla para venderla. Puede vender la casa exactamente tal como está ahora mismo, con todos los daños del huracán, en efectivo. Esta guía explica qué significa realmente vender tal como está, por qué las reparaciones por tormentas atrapan a tantos propietarios en Florida, qué pasa con su reclamo de seguro y cómo una venta en efectivo se cierra antes de que comiencen las reparaciones.
Puntos clave
- Puede vender una casa con daños de tormenta en Florida en su estado actual. Un comprador en efectivo hace una oferta por la casa tal como está, así que no necesita hacer ninguna reparación.
- La temporada de huracanes en Florida va del 1 de junio al 30 de noviembre, y los reclamos por huracanes suelen tener un deducible porcentual separado, por lo que las reparaciones pueden costar mucho más de lo que los propietarios esperan.
- El seguro estándar de propietarios generalmente cubre los daños por viento, pero no las inundaciones, lo cual es una razón común por la que la reclamación resulta menor que la factura de reparación.
- Un comprador en efectivo se salta las listas de espera de contratistas y los retrasos del avalúo, y puede cerrar en días, permitiéndole desvincularse sin un año de reparaciones.
La respuesta corta
Sí, usted puede vender una casa dañada por un huracán en Florida, y para muchos propietarios es la salida más sensata. No tiene que reparar el techo, secar el interior ni esperar un acuerdo de seguro antes de vender. Un comprador en efectivo evalúa la casa en su estado actual, considera los daños al hacer una oferta justa y la compra tal como está. Eso significa sin contratistas, sin permisos, sin reparaciones de su bolsillo y sin visitas mientras la casa está en obras. Las dos cosas que vale la pena aclarar son el saldo pendiente de su hipoteca y el estado de su reclamación de seguro; un buen comprador le ayuda a resolver ambas para que pueda cerrar y seguir adelante.
Vea su número. Luego decida.
Oferta por escrito en menos de 12 horas después de nuestra llamada, con los comparables. Sin compromiso.
- Sin cargos ni comisiones
- Vendido tal como está
- Usted elige la fecha
Qué significa realmente vender "tal como está"
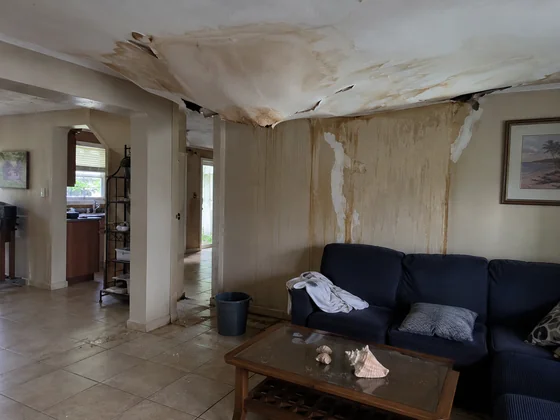
Vender tal como está significa que usted vende la casa en su estado actual y el comprador la toma exactamente así, con los daños incluidos. Usted no promete un techo sin filtraciones ni paredes de yeso en buen estado, y no se compromete a arreglar nada antes del cierre. El comprador fija la oferta teniendo en cuenta los daños y se encarga de todas las reparaciones después de la venta.
Para una casa afectada por una tormenta, esto cambia todo. Se salta las listas de espera de contratistas que se extienden por meses después de un huracán fuerte. Se salta el atraso de permisos del condado. Se salta el tener que pagar de su propio bolsillo mientras espera al ajustador del seguro. Y se salta las visitas al inmueble que son casi imposibles cuando la mitad de la casa está cubierta con una lona. Vender tal como está no es un vacío legal ni una táctica de oferta baja; es simplemente una venta en la que el comprador, no usted, asume el problema en el momento en que se cierra el trato.
Por qué las reparaciones por tormentas atrapan a tantos propietarios en Florida
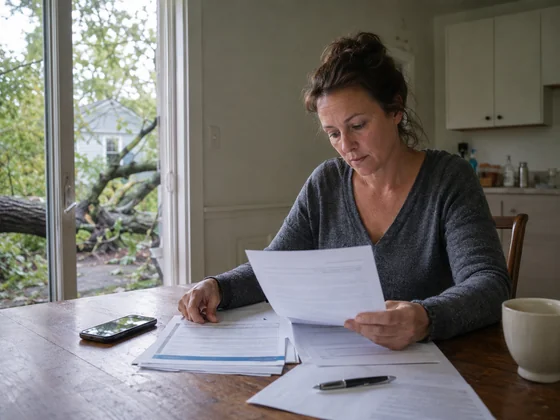
Sobre el papel, el plan después de una tormenta parece sencillo: presentar una reclamación, recibir un cheque, reparar la casa. En Florida, rara vez sucede así de limpiamente. La primera sorpresa es el deducible. Muchas pólizas de Florida tienen un deducible por huracán separado que equivale a un porcentaje del valor asegurado de la vivienda, con frecuencia entre el dos y el cinco por ciento, no un monto fijo en dólares. En una casa asegurada por $300,000, un deducible por huracán del dos por ciento son $6,000 que salen de su bolsillo antes de que el seguro pague un centavo.
La segunda sorpresa es lo que cubre y lo que no cubre la póliza. Una póliza estándar de seguro de hogar generalmente cubre daños por viento, pero no inundaciones; para eso se necesita una póliza separada a través del Programa Nacional de Seguro contra Inundaciones o un asegurador privado. Por eso dos vecinos de la misma calle pueden salir de la misma tormenta con resultados completamente distintos. Sumando ajustadores lentos, listas de espera de contratistas que duran meses, y el hecho de que la ley de Florida le da solo un tiempo limitado para presentar un reclamo por tormenta —generalmente un año desde el evento—, muchos propietarios quedan atrapados: sin suficiente dinero del seguro, sin contratista disponible por meses, y con una casa en la que no pueden vivir ni vender de forma tradicional. El Departamento de Servicios Financieros de Florida ofrece ayuda gratuita para preguntas sobre reclamos, y vale la pena usarla.
Sus opciones después de la tormenta
No existe una respuesta única correcta. Todo depende de qué tan grave sea el daño, cuánto cubrirá el seguro en la práctica, y si usted quiere quedarse con la casa o deshacerse de ella.
- Reparar y conservar la casa. Es la mejor opción cuando el daño es limitado, su reclamo cubre la mayor parte y puede esperar los plazos del contratista. Usted se queda y la casa vuelve a la normalidad.
- Presente el reclamo, repare y ponga la propiedad en el mercado. Es la mejor opción cuando hay capital real, el daño es reparable y usted no tiene prisa. Usted arregla la propiedad y luego la vende a un comprador minorista, aunque eso implica adelantar el costo de las reparaciones y esperar.
- Véndala tal como está, en efectivo. Es la mejor opción cuando las reparaciones son grandes, el seguro no alcanza, o simplemente no quiere pasar el próximo año ocupándose de eso. Usted vende la casa en su estado actual y cierra rápido.
| Su opción | Ideal cuando | El balance |
|---|---|---|
| Reparar y conservar | El daño es limitado y su reclamación cubre la mayor parte del costo | Usted espera a los ajustadores y contratistas, y cubre el deducible y cualquier diferencia de su propio bolsillo |
| Reparar y luego poner en venta | Usted tiene capital acumulado, tiempo, y la casa puede quedar lista para el mercado | Adelantar el dinero de las reparaciones y esperar meses, más las comisiones del agente al final |
| Venda tal como está en efectivo | Las reparaciones son cuantiosas, el seguro no alcanza, o usted simplemente quiere salir | El precio refleja el daño, a cambio de rapidez y cero reparaciones |
Por qué una venta en efectivo puede ser la salida más limpia
Cuando una casa está en mal estado, una venta tradicional trabaja en su contra. Un comprador convencional casi siempre necesita una hipoteca, y un prestamista no financiará una vivienda con techo abierto, daños por agua o una inspección fallida, por lo que esos compradores ni siquiera pueden cerrar el trato hasta que la casa esté reparada. Eso lo pone de vuelta a costear las reparaciones y esperar a los contratistas, que es exactamente la trampa que usted intenta evitar.
Un comprador en efectivo elimina esa barrera. No hay prestamista que satisfacer ni avalúo que superar, así que el estado de la casa no bloquea la venta. Usted la vende tal como está, el comprador asume las reparaciones y, como nada espera el financiamiento, el cierre puede ocurrir en días, en la fecha que usted elija. Sin preparar una casa dañada, sin visitas repetidas, sin recibos de reparación. Para un propietario agotado por la tormenta y el reclamo, esa velocidad y certeza es exactamente lo que necesita.
Su reclamación de seguro y el pago recibido
Una de las primeras preguntas que hacen los propietarios es qué pasa con el reclamo de seguro si venden. La respuesta honesta es que depende de su póliza y de qué tan avanzado esté el reclamo. En algunos casos, un reclamo que ya fue aprobado puede pagarse al momento del cierre o cerca de él. En otros, el reclamo se resuelve como parte de la venta. No hay una respuesta única, así que vale la pena llamar directamente a su aseguradora.
El detalle que toma a las personas por sorpresa es la hipoteca. Si usted aún debe dinero sobre la vivienda, los cheques del seguro por tormentas suelen emitirse a nombre suyo y del administrador de su préstamo, y el administrador controla cómo se libera ese dinero, generalmente vinculándolo a las reparaciones completadas. Esta es una razón más por la que una venta rápida en efectivo puede simplificar las cosas: en lugar de gestionar la liberación de fondos reparación por reparación con su prestamista, la venta paga el préstamo y resuelve el enredo en un solo cierre. Nada de esto constituye asesoría legal o financiera, así que confirme los detalles de su reclamo y su préstamo con el profesional adecuado antes de decidir.
Qué resolver antes de vender
Algunas cosas hacen que una venta por daños de tormenta sea más fluida si se resuelven con anticipación:
- En qué estado está su reclamación. Sepa si una reclamación está presentada, aprobada o todavía abierta, y cuánto pagará aproximadamente. Eso determina sus cifras y sus opciones.
- El saldo de su hipoteca. Solicite a su administrador el monto exacto para liquidar la hipoteca y si están reteniendo fondos del seguro para reparaciones.
- Viento versus inundación. Tenga claro qué causó el daño y qué cubren realmente sus pólizas, porque eso explica cualquier diferencia entre la factura de reparación y el cheque.
- Cualquier otro gravamen. Los impuestos atrasados o un segundo préstamo también se pagan en el cierre, así que mencionelos desde el principio para que nada detenga la venta.
Una venta en efectivo facilita la mayor parte de esto, porque no hay visitas que coordinar, no hay reparaciones sobre las cuales discutir con el inspector del comprador, y hay un cierre rápido y fijo alrededor del cual puede planificar.
Vender tal como está en efectivo vs. publicar con un agente de bienes raíces
Publicar con un agente puede tener sentido cuando los daños son menores y la propiedad puede quedar lista para el mercado sin mayor dificultad. Pero después de daños reales por una tormenta, publicarla siempre choca con la misma pared: los compradores con hipoteca no pueden financiar una casa que no pasa la inspección, así que usted termina reparando primero, poniendo el dinero por adelantado y esperando a los contratistas mientras la propiedad está sin vender. Luego vienen las visitas, las negociaciones por cada defecto que encuentra el inspector y las comisiones que se llevan lo que queda.
Una venta en efectivo resuelve lo que realmente importa después de una tormenta: salir limpio y rápido. Usted vende la casa tal como está, sin reparaciones y sin comisiones que reduzcan sus ganancias, y un buen comprador cubre los costos de cierre. El cierre es rápido y en la fecha que usted fije, no una que dependa de que el crédito del comprador finalmente sea aprobado. Para un propietario que solo quiere cerrar este capítulo, es difícil superarlo.
Cómo ayuda Sterling Home Offer
Compramos casas en efectivo en toda Florida, y las casas con daños por tormentas son una parte normal de lo que hacemos. Hacemos una oferta real y sin compromiso basada en la casa tal como está y en las ventas comparables cercanas, teniendo en cuenta el daño, no un precio bajo que tiramos a ver si lo acepta. Como pagamos en efectivo, podemos cerrar rápido, compramos la propiedad estrictamente tal como está —sin que usted repare ni limpie nada—, y trabajamos con usted y su administrador hipotecario para resolver el pago pendiente en el cierre. El objetivo es una salida limpia de una casa que se ha convertido en una carga, en un plazo que por fin funciona a su favor.
Si prefiere leer más primero, nuestra guía sobre qué significa realmente vender una casa tal como está explica lo básico, y nuestro artículo sobre qué tan rápido puede vender en efectivo muestra cómo es realmente el proceso. Las historias reales de vendedores están en nuestra sección de reseñas.
La conclusión
Una casa dañada por un huracán no tiene que convertirse en un año de reparaciones y peleas con el seguro. En Florida puede vender la casa exactamente tal como está, con todos los daños de la tormenta, a un comprador en efectivo que se encarga de las reparaciones y cierra rápido. Entre los deducibles por porcentaje, las brechas de cobertura y los retrasos de los contratistas, repararla usted mismo suele ser el camino más lento y costoso. Si prefiere terminar con todo esto, reciba una oferta en efectivo, elija su fecha de cierre y deje el problema atrás. Si el costo de mantener la casa ya era una carga, nuestra guía sobre vender cuando el seguro en Florida es demasiado caro cubre ese tema también.
Preguntas frecuentes sobre daños por tormentas en Florida
¿Puedo vender mi casa en Florida si tiene daños por huracán?
Sí. Puede vender una casa con daños de tormenta en Florida exactamente tal como está. Un comprador en efectivo le hará una oferta a la casa en su condición actual, daños incluidos, por lo que no tiene que reparar nada primero. Lo principal que debe resolver son el saldo de su hipoteca y el estado de su reclamación de seguro, y un buen comprador en efectivo le ayuda a gestionar ambas cosas antes del cierre.
¿Tengo que reparar los daños de la tormenta antes de vender?
No. Vender tal como está significa que usted vende la casa en su estado actual y el comprador asume las reparaciones. Ese es el propósito de una venta en efectivo tras una tormenta. Usted evita las listas de espera de contratistas, los retrasos en permisos y pagar de su bolsillo mientras espera el cheque del seguro. El comprador incluye el daño en su oferta y se encarga del trabajo después del cierre.
¿Qué pasa con mi reclamación de seguro si vendo la casa dañada?
Depende de su póliza y de en qué etapa se encuentra la reclamación. En algunos casos, un pago de reclamación ya aprobado puede llegarle en el momento del cierre o antes, y en otros la reclamación se liquida como parte de la venta. Vale la pena confirmar los detalles con su aseguradora y, si hay un prestamista involucrado, con su administrador hipotecario, porque los cheques de seguro después de una tormenta frecuentemente se emiten a nombre de usted y de la compañía hipotecaria. Consulte con un profesional sobre su reclamación específica.
¿Los daños por inundación están cubiertos por mi seguro de propietario en Florida?
Por lo general, no. Una póliza estándar de seguro para propietarios en Florida generalmente cubre los daños por viento de un huracán, pero no las inundaciones, que requieren una póliza de inundación separada a través del Programa Nacional de Seguro contra Inundaciones (National Flood Insurance Program) o un asegurador privado. Por eso dos vecinos pueden tener resultados muy diferentes después de la misma tormenta. Si sus daños fueron por inundación y no tenía póliza de inundación, vender tal como está en efectivo suele ser la forma más rápida de seguir adelante.
¿Qué tan rápido puedo vender en efectivo una casa dañada por un huracán?
Con frecuencia en cuestión de días, una vez acordados los detalles. Como el comprador en efectivo no espera aprobación hipotecaria ni tasación, y no necesita que la casa esté reparada primero, el cierre puede ocurrir en el plazo que usted elija. Recibe una oferta firme, escoge la fecha de cierre y se va sin meses de reparaciones e idas y venidas con el seguro.
Guías relacionadas
Este artículo es información general, no asesoramiento legal, financiero, de seguros ni fiscal. Las pólizas de seguro, la cobertura por tormentas y las situaciones individuales varían y cambian con el tiempo. Por favor, consulte con su aseguradora, un abogado con licencia en Florida y un profesional de impuestos sobre su situación específica.
Un paso más
Conozca su número. Luego decida.
Su cifra por escrito en menos de 12 horas tras la llamada.
P.S. No tiene que decidir nada hoy. Obtenga su cifra, compárela con lo que le conseguiría un agente de bienes raíces y luego decida. La ayuda con la mudanza es limitada cada mes.Nada que decidir hoy. Obtenga su cifra, compárela con la de un agente y luego decida. La ayuda con la mudanza es limitada cada mes.