Inicio › Blog › Vender una casa con daños por agua
Daños por aguaVender una casa con daños por agua: Reclamaciones de seguro y la opción tal como está
Hay un anillo café en el techo del dormitorio trasero. O la manguera de la lavadora se soltó mientras usted estaba en el trabajo y el pasillo quedó empapado durante una semana. O el arroyo subió al espacio bajo la casa por segunda vez en cuatro años y ya no aguanta más. Ahora quiere vender, y está tratando de resolver una sola cosa: ¿es esto una reparación que debe hacer primero, o un problema que puede dejarle al comprador? Puede venderla. El daño por agua no bloquea una venta en ningún lugar del país. Lo que hace es filtrar a sus compradores, iniciar un proceso que avanza más rápido de lo que la mayoría espera, y ponerle una obligación que ninguna cantidad de pintura puede cancelar. Así es como encajan las piezas.
Puntos clave
- Las primeras 48 horas definen todo lo demás. La EPA recomienda secar las áreas y los materiales con daños por agua en un plazo de 24 a 48 horas para evitar el crecimiento de moho. Los materiales que se secan dentro de ese período generalmente no desarrollan hongos.
- Lo repentino está cubierto; lo gradual, por lo general no. Los reguladores describen la diferencia claramente: las aseguradoras tratan una filtración gradual como un problema de mantenimiento, no como un accidente.
- Las inundaciones son una póliza completamente diferente. FEMA indica que la mayoría de los seguros de propietarios no cubre daños por inundaciones, y la cobertura de edificios del NFIP para una casa llega como máximo a $250,000.
- La regla del 50 por ciento puede obligar a elevar la casa sobre pilotes. En una zona de inundación, las reparaciones que cuesten la mitad del valor de mercado previo al daño del edificio activan una determinación de daño sustancial por parte de su funcionario local.
- Los prestamistas tienen una calificación para esto. Fannie Mae no comprará un préstamo sobre una casa C6 hasta que se reparen las deficiencias, por eso las ofertas con financiamiento en casas con daños de agua siguen cayendo.
- Una venta en efectivo tal como está omite al contratista de restauración, al ajustador y al tasador, y cierra en semanas en la fecha que usted elija.
La respuesta corta
Sí, puede vender una casa con daños por agua, seca o todavía húmeda, reparada o sin tocar. Existen tres caminos realistas. Reparar la fuente, pagar la restauración, guardar cada factura y las lecturas de humedad y luego poner la casa en el mercado general. Publicarla tal como está, divulgar lo que sabe y aceptar que los compradores con financiamiento llegarán y se irán mientras sus tasadores y evaluadores debaten la mancha. O venderla tal como está a un comprador en efectivo que ya incluye el daño en su precio y cierra en la fecha que usted elija sin que haya un prestamista de por medio. La opción que le conviene depende de dos números que solo usted conoce: cuánto está dispuesto a gastar en una casa que va a dejar, y cuántos meses más quiere ser su dueño. Lo que siempre termina mal es pintar el techo y no decir nada.
Vea su número. Luego decida.
Oferta por escrito en menos de 12 horas después de nuestra llamada, con los comparables. Sin compromiso.
- Sin cargos ni comisiones
- Vendido tal como está
- Usted elige la fecha
De dónde vino el agua lo decide todo
Antes de hablar de precio, alguien va a preguntar de dónde vino el agua, y esa sola respuesta determina su reclamación de seguro, su divulgación y el costo de las reparaciones. El agua entra a una casa de tres maneras, y cada una se trata como un problema diferente.
Desde adentro, de repente. Una tubería de suministro cede, el calentador de agua se rompe, la manguera de la lavadora falla, una cañería se congela y revienta. El daño suele ser dramático y la causa es evidente.
Desde arriba, poco a poco. Un techo que ha dejado pasar un poco de agua durante años, el flashing que falló alrededor de una chimenea, los canalones que vierten agua contra la pared. La mancha en el techo suele ser el último paso de un proceso largo, no el primero. Si el techo es el problema de fondo, esta es la guía complementaria: vender una casa que necesita techo nuevo.
Desde afuera y desde abajo. Inundaciones, escorrentía superficial, aguas subterráneas, una marejada ciclónica. El agua que entra así trae barro y todo lo que había en la calle, y es la categoría que casi con certeza excluye su póliza de propietario de vivienda.
Sea cual fuere, el reloj empieza de inmediato. La orientación de la EPA es directa: seque las áreas y los objetos dañados por el agua en 24 a 48 horas para prevenir el crecimiento de moho, y el material húmedo que se seca dentro de ese plazo generalmente no produce ningún crecimiento. Si pierde esa ventana, ahora tiene dos problemas en lugar de uno, con las propias reglas de divulgación y limpieza del moho encima.
Lo que su póliza realmente cubre
La mayoría de los vendedores asumen que la póliza lo resolverá. Con frecuencia no es así, y la razón casi nunca es la magnitud del daño. Es el plazo.
La Oficina del Comisionado de Seguros del estado de Washington traza la línea con la claridad que puede tener un regulador. El seguro de hogar a menudo cubre los daños por agua repentinos y accidentales. La mayoría de las pólizas no cubren filtraciones graduales que lleven algún tiempo ocurriendo, porque, en palabras de esa oficina, las aseguradoras generalmente consideran estos problemas como asuntos de mantenimiento, no accidentes repentinos. La misma página agrega la frase que toma a la gente por sorpresa: su seguro no cubrirá los daños por agua si usted demora las reparaciones. El moho recibe un tercer tratamiento: está cubierto solo en montos limitados y únicamente cuando proviene de una pérdida que ya estaba cubierta desde el principio.
La versión práctica: una tubería de suministro que reventó y que usted reportó ese mismo día es un reclamo de seguro. Una base de ducha que ha estado mojando silenciosamente el subsuelo desde 2023 es una factura de reparación a su nombre.
Y la diferencia la determina un ajustador que lee un mapa de humedad, no el aspecto que tiene la habitación.
Hay algo más que vale la pena saber antes de presentar una reclamación. Las reclamaciones siguen la dirección de la propiedad. Las aseguradoras de propiedades compran datos de reclamaciones e historial de pérdidas de empresas especializadas en informes al consumidor, y LexisNexis C.L.U.E. aparece en la lista publicada de la Oficina de Protección Financiera del Consumidor, clasificado como un informe gratuito que usted tiene derecho a solicitar. La aseguradora del comprador puede ver qué reclamaciones se han hecho sobre su propiedad y fijar su cotización en consecuencia. Eso importa porque una cotización costosa puede hundir una venta financiada en el último momento, y porque elimina silenciosamente el atractivo de no reportar una pérdida.
Zonas de inundación y la regla del 50 por ciento
Si el agua vino del exterior, las reglas cambian. La FEMA lo dice en una línea: la mayoría de los seguros de propietarios no cubre daños por inundación. La inundación es una póliza aparte, generalmente contratada a través del Programa Nacional de Seguro contra Inundaciones, y normalmente hay un período de espera de 30 días antes de que entre en vigor. Las excepciones principales son la cobertura obligatoria por ley, la que exige un prestamista respaldado por el gobierno, y los cambios relacionados con el mapa de inundación de la comunidad, que es como un comprador puede activar una póliza al cierre aunque usted no hubiera podido comprar una la semana pasada.
Los límites son más bajos de lo que la mayoría espera. Una propuesta de FEMA para elevarlos describe los límites de cobertura actuales del programa para estructuras de una a cuatro familias como $250,000 para la estructura y $100,000 para el contenido, adquiridos por separado, y señala que el 61 por ciento de las viviendas unifamiliares aseguradas ya tienen la cobertura completa de $250,000. El mismo documento indica que el Congreso actualizó esos límites por última vez hace 25 años.
Luego está la norma que más sorprende a los vendedores. En una Zona Especial de Peligro de Inundación, un edificio tiene daños sustanciales cuando el costo de las reparaciones alcanza el 50 por ciento o más de su valor de mercado antes del daño, y la causa de ese daño no importa. La FEMA no toma esa decisión ni le escribirá para informárselo. Lo hace el funcionario de construcción local o el administrador de zonas de inundación, generalmente en el momento en que alguien solicita el permiso de reparación. Una vez que se toma esa decisión, el edificio debe cumplir con las normas locales vigentes sobre zonas de inundación, y para una casa eso muchas veces significa levantarla sobre pilotes, moverla o demolerla.
Hay ayuda disponible, y vale la pena conocerla antes de tomar cualquier decisión. Los asegurados del NFIP en zonas de alto riesgo pueden recibir hasta $30,000 de cobertura por Costo Incrementado de Cumplimiento para cumplir con esos requisitos tras una determinación de daño sustancial. También aplica en caso de daño repetido, es decir, dos pérdidas por inundación calificadas en 10 años cuando la ordenanza de la comunidad incluye una disposición de pérdida repetida. Treinta mil dólares no alcanza para elevar la mayoría de las casas sobre pilotes, pero es dinero real y está ligado a una determinación que usted quizás no solicitó.
En qué consiste realmente la reparación
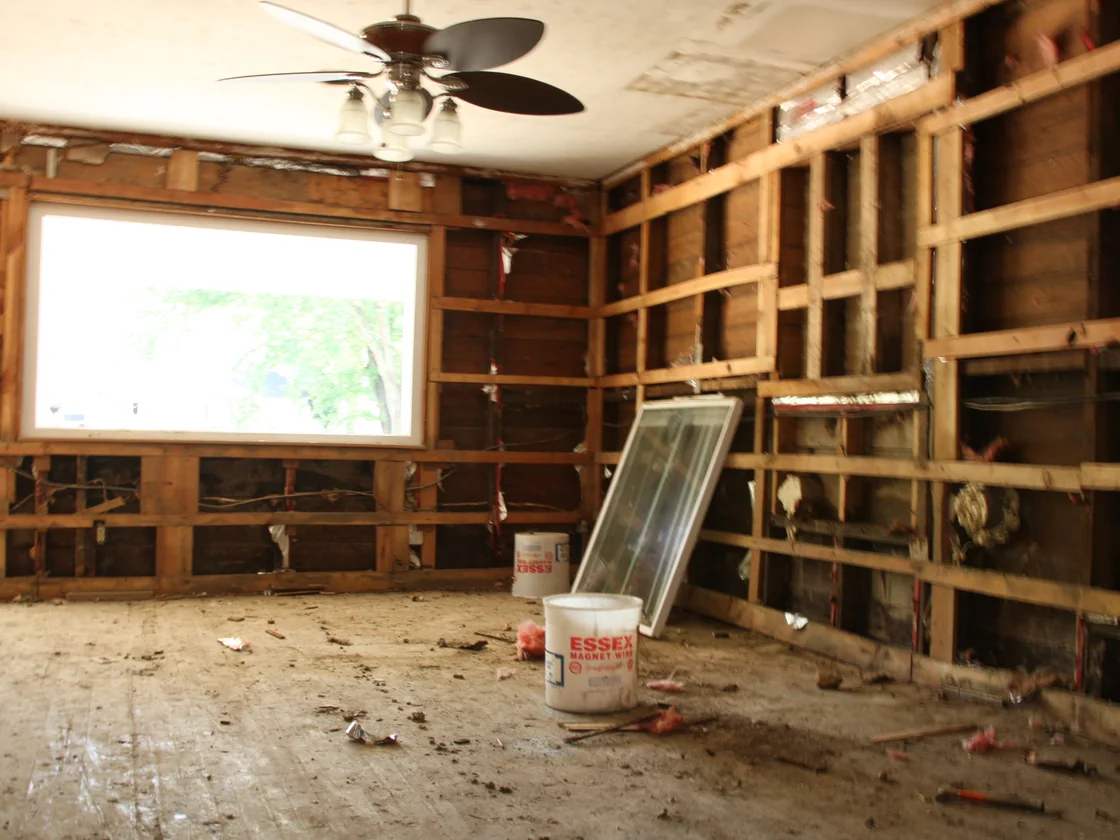
La gente se imagina un ventilador en el pasillo durante un fin de semana. Un secado real es destructivo, y ese es el punto. El material poroso que se mojó debe retirarse: la alfombra y el relleno, el rodapié, la parte inferior del panel de yeso, el aislamiento dentro de la cavidad de la pared, las bases de los gabinetes y, a veces, el subsuelo. Luego se seca y se mide la cavidad, y solo cuando indica que está seca se vuelve a colocar algo. Saltarse al proceso de reconstrucción es lo que hace que una casa termine con una pared nueva y un problema detrás de ella.
Dos umbrales prácticos ayudan a evaluar un presupuesto. El primero es la ventana de secado: dentro de las primeras 24 a 48 horas se seca la casa; pasado ese tiempo, a menudo se pasa a la remediación. El segundo es el límite aproximado de la EPA para el moho: un área menor de unos 10 pies cuadrados, aproximadamente un parche de tres pies por tres pies, generalmente se puede manejar sin un contratista. Más allá de eso, o si hubo mucho daño por agua, recomienda seguir sus pautas de remediación y contratar a alguien con experiencia en moho.
Pida que cualquier cotización especifique tres cosas por escrito: el origen del agua y cómo se solucionará, exactamente qué se va a remover y a qué nivel de humedad el contratista secará el área antes de cerrar las paredes. Una cotización que solo lista habitaciones y un precio no es un plan, y es imposible compararla con la siguiente.
Por qué un comprador con financiamiento se retira
Esta es la parte que más tiempo les cuesta a los vendedores, porque ocurre tarde y no es decisión del comprador. La Guía de Ventas B4-1.3-06 de Fannie Mae le indica al tasador que identifique y describa cualquier deficiencia física que pueda afectar la seguridad, solidez o integridad estructural de la propiedad, y que complete la tasación sujeta a que se realicen las reparaciones. Cuando el problema es específicamente humedad o asentamiento, la tasación debe comentar el efecto sobre el valor y la comerciabilidad, y el prestamista debe demostrar que la condición fue corregida u obtener un informe profesional que indique que no representa ninguna amenaza de daño estructural.
Las calificaciones de condición determinan el resto. Una casa C5 tiene un mantenimiento diferido evidente y necesita reparaciones importantes, y sigue siendo elegible en condición tal como está. Una casa C6 tiene daños o deficiencias tan graves que afectan la seguridad, solidez o integridad estructural, y un préstamo sobre ella no es elegible para la venta hasta que se realice el trabajo y la calificación llegue al menos a C5. Una habitación húmeda sin reparar puede mover la casa al otro lado de esa línea, y nadie le dice de qué lado está hasta que la tasación llega en la quinta semana.
Ese es el mecanismo completo detrás de una frase que los vendedores escuchan constantemente y rara vez les explican: la casa es solo en efectivo. No es un juicio sobre la casa. Es una calificación en una guía de suscripción.
Lo que usted debe decirle a un comprador
La divulgación es la única obligación de la que no puede salir haciendo reparaciones ni negociarla para evitarla, y los formularios preguntan sobre el agua con más detalle que casi cualquier otro aspecto de la casa.
Texas lo establece en la ley. La declaración de divulgación del vendedor según Property Code section 5.008 pregunta si el vendedor tiene conocimiento de penetraciones de agua previas en una estructura de la propiedad debidas a un evento de inundación natural, si existe cobertura vigente de seguro contra inundaciones, y si la propiedad está total o parcialmente dentro de una llanura inundable de 100 años.
New York lo exige desde varios ángulos a la vez. La declaración de condición de la propiedad en la sección 462 de la Real Property Law incluye la pregunta 28, si hay alguna pudrición o daño por agua en la estructura o estructuras; la pregunta 38, si existen problemas de inundación, drenaje o nivelación que hayan generado agua estancada en alguna parte de la propiedad; y la pregunta 39, si la estructura ha sufrido infiltración o daño por agua debido a filtraciones o un evento de inundación natural. Las preguntas 10 a 12 cubren las zonas de inundación designadas por FEMA y el área especial de riesgo de inundación. Según la sección 465, un vendedor que deliberadamente incumpla el requisito de divulgación es responsable de los daños reales sufridos por el comprador, además de cualquier otro recurso disponible.
El formulario de su propio estado diferirá en la redacción, pero no mucho en el fondo. Anote qué ocurrió, cuándo, qué se hizo al respecto y quién lo hizo, y entregue las facturas y las lecturas de humedad si las tiene. Una reparación documentada es una de las cosas más valiosas que puede darle a un comprador, porque responde la pregunta antes de que un inspector la plantee. Una mancha sin historia invita a la peor suposición.
Sus opciones, lado a lado
Para un vendedor que enfrenta un cielo raso dañado y un calendario, las opciones honestas son pocas:
| Su opción | Ideal cuando | El balance |
|---|---|---|
| Restaurarla y luego poner en venta | La fuente está reparada, puede financiar el secado y la reconstrucción, y quiere acceder a todos los compradores con financiamiento | Usted le paga al contratista por adelantado en una casa que está dejando, espera a que terminen los trabajos, y al final el tasador igual emite su opinión |
| Listar tal como está con un agente de bienes raíces | El daño es cosmético y seco, y puede absorber alguna renegociación después de la inspección | Las inspecciones siguen ocurriendo, los tasadores siguen escribiendo “sujeto a”, y una casa calificada como C6 no es financiable hasta que se repare |
| Venda tal como está en efectivo | La casa tiene daños por agua, está a medio reparar, está en una zona de inundación, o simplemente prefiere no contratar a otro contratista | El precio refleja el trabajo pendiente; a cambio no hay restauración, no hay vaciado, no hay tasador y no hay financiamiento que pueda caerse |
| Presente, espere y decida después | La pérdida es claramente repentina, está bien documentada y el ajustador ya está involucrado | Los costos de mantenimiento siguen corriendo, una reclamación rechazada le hace perder los meses además del dinero, y las reparaciones demoradas pueden anular la cobertura que usted esperaba |
Cómo funciona una venta en efectivo tal como está aquí
El proceso es deliberadamente simple, y eso es gran parte de su atractivo. Usted describe la casa con honestidad: por dónde entró el agua, cuándo, hasta dónde llegó, qué se hizo al respecto y qué no. Recibe una oferta en efectivo por escrito, generalmente en aproximadamente un día. Si acepta, una compañía de títulos se hace cargo, confirma el título, liquida cualquier gravamen o cargo pendiente con el producto de la venta y prepara la escritura.
No hay prestamista, por lo que ningún tasador escribe “sujeto a” en nada, ningún asegurador revisa un informe de humedad en la quinta semana, y ninguna aseguradora tiene que aceptar emitir una póliza antes de que el dinero pueda moverse. El cierre cae en la fecha que usted elija, generalmente dos o tres semanas después de que el título esté libre, o más tarde si necesita el tiempo. El cálculo honesto del cronograma está aquí: qué tan rápido cierra realmente una venta en efectivo.
No se repara nada y no se vacía nada. La alfombra empapada se queda, el rodapié hinchado se queda, los muebles que no quiere se quedan. Llévese lo que le importa y deje el resto. Si ya pagó a una empresa de restauración y tiene las facturas y las lecturas finales de humedad, tráigalas, porque el trabajo documentado eleva el número. La explicación sencilla del resto está aquí: qué significa vender una casa tal como está.
Cómo ayuda Sterling Home Offer
Las casas con daños de agua son una semana normal para nosotros, no una excepción que toleramos. Esto es lo que ofrecemos, por escrito. Una oferta en efectivo sin compromiso en aproximadamente 24 horas, basada en la condición real de la casa y en ventas reales cercanas, no en un número llamativo que se reduce una vez que alguien abre una pared. Estrictamente tal como está, sin contratista de restauración, sin proceso de secado, sin limpieza de su parte. Sin comisiones de agente de bienes raíces y sin cargos, de modo que la oferta es el número que usted se queda. Y su fecha es la fecha, ya sea dos semanas después o en espera hasta que termine una mudanza, una sucesión (probate) o una decisión de seguro. Compramos casas unifamiliares, y las que tienen una historia detrás del drywall son la mayoría de lo que vemos.
La conclusión
Los daños por agua no impiden una venta. Lo que hacen es filtrar a sus compradores y ponerle en sus manos una declaración que debe redactar con honestidad, y esos son dos problemas distintos con dos respuestas distintas. Primero, encuentre la fuente, porque nada más funciona hasta que eso esté resuelto. Preste atención a la ventana de 24 a 48 horas, porque es la diferencia entre secar una casa y remediarla. Determine cuál de los tres tipos de agua está enfrentando, ya que eso define si paga su póliza, una póliza del NFIP, o nadie. Luego elija un camino con deliberación: invierta el dinero, llegue a todo el mercado y entregue la documentación; o conserve el dinero y venda tal como está a alguien que descuente el daño en el precio y cierre en su calendario. Lo que casi nunca funciona es una capa fresca de pintura en el techo y la esperanza de que el inspector tenga prisa.
Fuentes
- A Brief Guide to Mold, Moisture and Your Home: seque las áreas y los artículos dañados por agua en un plazo de 24 a 48 horas para prevenir el crecimiento de moho, y repare la fuente de humedad o el moho regresará (U.S. Environmental Protection Agency)
- Limpieza de moho en su hogar: un área de menos de aproximadamente 10 pies cuadrados, es decir, unos tres pies por tres pies, generalmente puede limpiarse sin un contratista, y los materiales porosos como las baldosas del techo y la alfombra pueden necesitar desecharse (U.S. Environmental Protection Agency)
- Goteras, daños por agua y moho: el seguro de propietario generalmente cubre daños por agua súbitos y accidentales, la mayoría de las pólizas no cubren goteras graduales porque las aseguradoras las consideran problemas de mantenimiento, el seguro no cubre los daños causados por retrasar las reparaciones, y la cobertura de moho es limitada y aplica solo a una pérdida cubierta (Washington State Office of the Insurance Commissioner)
- Seguro contra inundaciones: la mayoría de los seguros de propietarios no cubre daños por inundación; la cobertura contra inundaciones es una póliza separada y generalmente hay un período de espera de 30 días, con excepciones que incluyen la cobertura exigida por un prestamista respaldado por el gobierno (Federal Emergency Management Agency)
- Propuesta legislativa del NFIP, aumento de los límites máximos de cobertura: los límites actuales del NFIP para estructuras de una a cuatro familias son $250,000 para la estructura y $100,000 para el contenido, el 61 por ciento de las residencias unifamiliares aseguradas tiene $250,000 de cobertura de edificio, y el Congreso actualizó los límites por última vez hace 25 años (Federal Emergency Management Agency)
- Mejora sustancial y daño sustancial: una estructura en un Área Especial de Riesgo de Inundación sufre daño sustancial cuando los costos de reparación alcanzan el 50 por ciento o más del valor de mercado previo al daño sin importar la causa, el funcionario de construcción local o el administrador de llanuras aluviales determina la condición, y el edificio debe cumplir con las regulaciones locales de zonas inundables (Agencia Federal para el Manejo de Emergencias)
- Cobertura de Costo Incrementado de Cumplimiento: los asegurados en zonas de alto riesgo de inundación pueden recibir hasta $30,000 después de una determinación de daño sustancial, y la cobertura también aplica a daños repetitivos, es decir, dos pérdidas por inundación calificadas en 10 años (Federal Emergency Management Agency)
- Selling Guide B4-1.3-06, Property Condition and Quality of Construction of the Improvements: deficiencias que afectan la seguridad, solidez o integridad estructural, tasaciones completadas sujetas a reparaciones, el requisito de humedad y asentamiento, y las calificaciones de condición C5 y C6 (Fannie Mae)
- Código de Propiedad de Texas, sección 5.008, divulgación del estado de la propiedad por el vendedor: penetración previa de agua en una estructura debido a una inundación natural, cobertura vigente del seguro contra inundaciones y la casilla del área de inundación de 100 años (Derecho Público de Texas)
- Artículo 462 de la Ley de Bienes Raíces de Nueva York, declaración de condición de la propiedad: pregunta 28 sobre pudrición o daños por agua, pregunta 38 sobre inundaciones, problemas de drenaje o nivelación del terreno, pregunta 39 sobre penetración o daños por agua debidos a filtraciones o inundaciones naturales, y preguntas 10 a 12 sobre zonas de inundación designadas por FEMA (New York State Senate)
- Artículo 465 de la Ley de Bienes Raíces de Nueva York, responsabilidad: el vendedor que incumple deliberadamente el requisito de divulgación es responsable de los daños reales sufridos por el comprador, además de otros recursos legales (New York State Senate)
- Lista de empresas de informes al consumidor: las aseguradoras de propiedad compran datos de historial de reclamaciones y pérdidas para fijar elegibilidad y tarifas, y LexisNexis C.L.U.E. aparece en la categoría de seguro de propiedad personal como un informe gratuito que usted puede solicitar (Consumer Financial Protection Bureau)
Preguntas frecuentes para vendedores con daños por agua
¿Tengo que reparar los daños por agua antes de poder vender la casa?
No. Ningún estado exige la reparación como condición para vender. Lo que cambia el daño es quién puede comprar. Un comprador con financiamiento trae un tasador, y Fannie Mae exige que la tasación se complete sujeta a la corrección de cualquier deficiencia que afecte la seguridad, solidez o integridad estructural, con una calificación de condición de al menos C5 antes de que el préstamo sea elegible. Un comprador en efectivo no trae tasador ni suscriptor, incluye el costo del trabajo en su oferta y cierra en la fecha que usted elija. Lo que no puede omitir es informarle al comprador lo que usted sabe.
¿Mi seguro de propietario pagará los daños por agua?
Depende casi por completo de cómo entró el agua. La Oficina del Comisionado de Seguros del estado de Washington lo explica claramente: el seguro de propietario de vivienda suele cubrir daños por agua repentinos y accidentales, mientras que la mayoría de las pólizas no cubren filtraciones graduales, porque las aseguradoras generalmente las consideran problemas de mantenimiento y no accidentes repentinos. La misma oficina advierte que su seguro no cubrirá los daños por agua si usted demora las reparaciones. Una tubería de suministro que reventó el martes pasado y una base de ducha que ha tenido filtraciones durante tres años son dos reclamaciones distintas, y por lo general solo una de ellas recibe pago.
¿El seguro de propietario cubre inundaciones?
No. FEMA lo indica claramente: la mayoría de los seguros de propietario no cubren daños por inundación, y esa cobertura es una póliza aparte. Según el Programa Nacional de Seguro contra Inundaciones (NFIP), los límites actuales para estructuras de una a cuatro familias son $250,000 para el edificio y $100,000 para el contenido, comprados por separado. Por lo general, existe un período de espera de 30 días antes de que una póliza del NFIP entre en vigor, con excepciones que incluyen la cobertura que un prestamista respaldado por el gobierno exige al cierre.
¿Qué es la regla del 50 por ciento y por qué le importa a quien vende?
En un Área Especial de Riesgo de Inundación, un edificio se considera sustancialmente dañado cuando el costo de las reparaciones alcanza el 50 por ciento o más de su valor de mercado antes del daño, sin importar la causa. El funcionario de construcción local o el administrador de llanuras aluviales toma esa determinación, no FEMA, generalmente cuando alguien solicita el permiso de reparación. Una vez tomada la determinación, el edificio debe cumplir con las normas locales de llanuras aluviales, lo que puede implicar elevarlo sobre pilotes. Los titulares de pólizas del NFIP pueden recibir hasta $30,000 de cobertura por Aumento en el Costo de Cumplimiento para ese trabajo.
¿Una reclamación por daños de agua se traslada con la casa al próximo dueño?
El historial de reclamaciones sí lo hace. Las aseguradoras de propiedades compran datos de reclamaciones e historial de pérdidas a empresas especializadas en informes al consumidor, y LexisNexis C.L.U.E. es una de ellas en la lista publicada de la Consumer Financial Protection Bureau. La aseguradora del comprador puede ver lo que se reclamó en esa dirección y fijar el precio en consecuencia, lo cual es una razón por la que una gotera silenciosa sin reportar no es la solución limpia que parece. Puede solicitar su propio informe de forma gratuita y la CFPB recomienda verificarlo por exactitud.
La alfombra y las paredes de drywall están arruinadas. ¿Tengo que vaciar la casa antes?
No para una venta en efectivo tal como está. La alfombra empapada se queda, el rodapié hinchado se queda, los muebles que no quiere se quedan. Usted lleva lo que le importa y deja el resto, y el comprador se encarga de vaciar la casa después del cierre. El precio refleja el trabajo que queda por hacer. Lo que aún le debe al comprador es una descripción honesta de lo que ocurrió, de dónde vino el agua y qué se hizo al respecto.
¿Qué tan rápido se convierte el daño por agua en un problema de moho?
Lo suficientemente rápido como para que el reloj importe más que el papeleo en los primeros dos días. La guía de la EPA recomienda secar las áreas y los objetos dañados por agua en un plazo de 24 a 48 horas para prevenir el crecimiento de moho, y señala que el material secado dentro de ese período generalmente no desarrollará nada. Después de eso, la pregunta deja de ser sobre el agua y pasa a ser sobre el moho, que tiene sus propias reglas de divulgación y limpieza.
Guías relacionadas
Este artículo es información general, no asesoramiento legal, fiscal ni de seguros. Los requisitos de divulgación, las ordenanzas de zonas de inundación y el lenguaje de las pólizas varían según el estado y la comunidad y cambian con el tiempo, y cada casa y cada reclamación son diferentes. Confirme su situación con profesionales con licencia en su estado y con el departamento de construcción local antes de tomar decisiones sobre su propiedad o una reclamación.
Un paso más
Conozca su número. Luego decida.
Su cifra por escrito en menos de 12 horas tras la llamada.
P.S. No tiene que decidir nada hoy. Obtenga su cifra, compárela con lo que le conseguiría un agente de bienes raíces y luego decida. La ayuda con la mudanza es limitada cada mes.Nada que decidir hoy. Obtenga su cifra, compárela con la de un agente y luego decida. La ayuda con la mudanza es limitada cada mes.