Inicio › Blog › Vender una casa que necesita techo nuevo
Techos y reparacionesVender una casa que necesita techo nuevo: Seguro, compradores y sus opciones
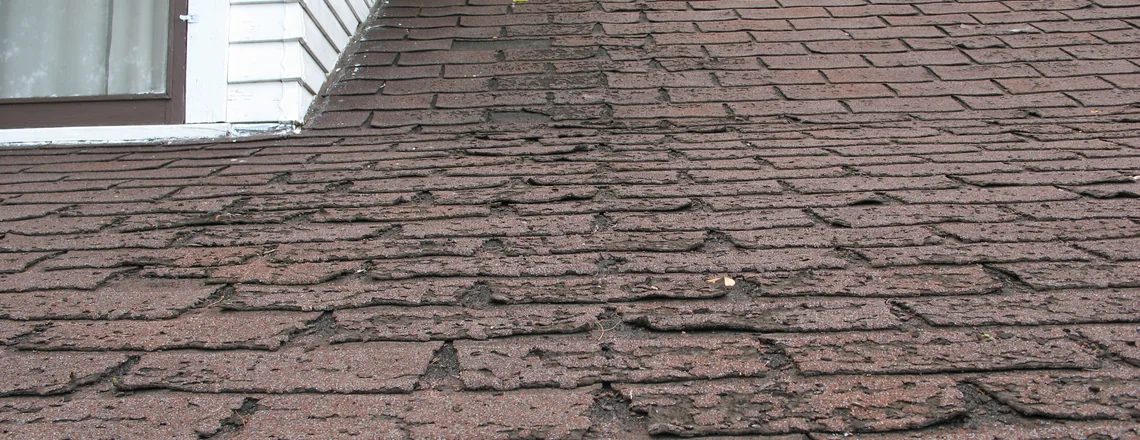
Usted ya sabe que el techo está en mal estado. Quizás una tormenta lo terminó de dañar, quizás simplemente envejeció y los gránulos quedaron acumulados en los canalones, o quizás su aseguradora lo mencionó en una carta antes de que usted mismo se diera cuenta. Ahora quiere vender, y la pregunta que tiene en mente es si tiene que poner un techo nuevo en una casa de la que se está yendo. No tiene que hacerlo. Sin embargo, el techo determina en silencio quién puede comprar su casa y en qué condiciones, y esa es la parte que vale la pena entender antes de aceptar un depósito de nadie. Esta guía explica qué debe hacer el tasador del prestamista, por qué el aspecto del seguro suele marcar el plazo real, qué es lo que realmente influye en el presupuesto de un techo, y las dos formas honestas de terminar con el asunto.
Puntos clave
- Un tasador de FHA debe señalarlo. Las reglas de HUD’s indican que el tasador debe reportar un techo con menos de dos años de vida útil restante y condicionar la tasación a una inspección por un techador profesional.
- Los préstamos convencionales tienen un nivel mínimo de condición. Fannie Mae no compra un préstamo sobre una propiedad calificada como C6; las deficiencias que afecten la seguridad, solidez o integridad estructural deben corregirse para alcanzar al menos una calificación C5.
- Florida incorporó la edad del techo en la ley. Una aseguradora no puede negarse a emitir ni a renovar una póliza de propietario únicamente por la edad del techo cuando este tiene menos de 15 años, y cuando tiene 15 años o más, una inspección que muestre 5 o más años de vida útil cumple la misma función.
- Un deducible separado para el techo en Florida tiene un límite del menor entre el 2 por ciento de su límite de Cobertura A o el 50 por ciento del costo de reemplazar el techo.
- Una venta en efectivo tal como está omite al tasador, al techador y el permiso, y cierra en semanas en la fecha que usted elija.
La respuesta corta
Sí, puede vender una casa que necesita techo nuevo, y ocurre todas las semanas. Ninguna ley le obliga a reemplazarlo antes. Lo que cambia es el número de compradores disponibles. En términos generales, tiene tres caminos. Reemplazar el techo, poner la casa en el mercado y llegar a todo tipo de compradores, incluidos los que tienen financiamiento. Publicarla tal como está y aceptar que algunos prestamistas pondrán objeciones, lo que suele significar esperar a un comprador en efectivo o con un préstamo de renovación. O venderla tal como está a un comprador en efectivo que ya incluye el techo en su precio y cierra en la fecha que usted elija. La decisión depende menos de la casa que de dos números que solo usted conoce: cuánto dinero puede invertir en una propiedad que va a dejar, y cuántos meses más puede pagarla sin aprietos.
Vea su número. Luego decida.
Oferta por escrito en menos de 12 horas después de nuestra llamada, con los comparables. Sin compromiso.
- Sin cargos ni comisiones
- Vendido tal como está
- Usted elige la fecha
Qué debe hacer el tasador del prestamista
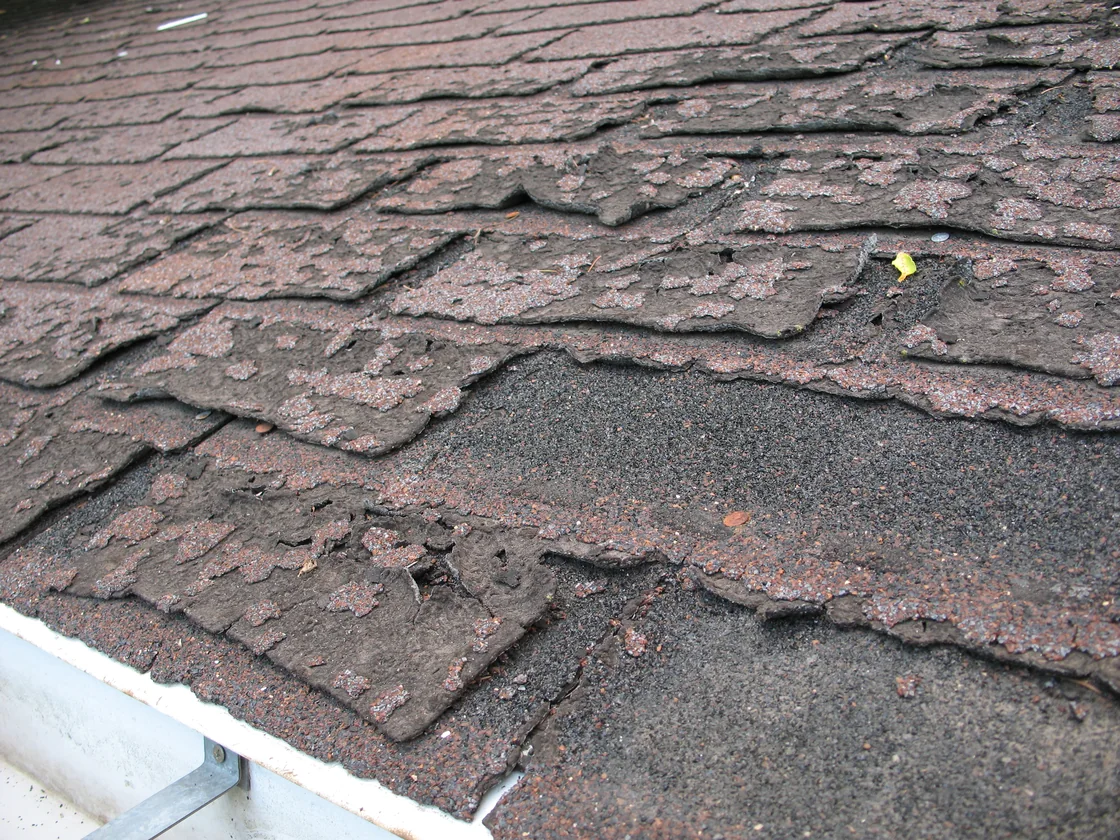
Esto es lo que los vendedores descubren demasiado tarde, generalmente tres semanas después de firmar el contrato. Un tasador no está simplemente estimando un número. En un préstamo respaldado por el gobierno, el tasador sigue un reglamento escrito, y el techo tiene su propio párrafo en él.
Para los préstamos FHA, el Manual HUD 4000.1 indica al tasador que notifique al prestamista de una deficiencia si la cubierta del techo “no impide la entrada de humedad ni ofrece utilidad futura razonable, durabilidad y economía de mantenimiento, y no tiene una vida física restante de al menos dos años”. Va más lejos y establece que el tasador “debe informar si el techo tiene menos de dos años de vida útil restante y someter la tasación a inspección por parte de un techador profesional”. Esa última frase es la que cuesta dinero. “Sujeto a” significa que el prestamista no financiará hasta que alguien calificado haya inspeccionado el techo y la condición haya sido resuelta.
Los préstamos convencionales funcionan de manera diferente, pero llegan a un lugar similar. Fannie Mae califica la propiedad en una escala de condición en su Guía de Ventas. Una casa C5 tiene “mantenimiento diferido evidente” y necesita “algunas reparaciones significativas”, y aún así es elegible tal como está. Una casa C6 tiene daños o mantenimiento diferido “lo suficientemente graves como para afectar la seguridad, solidez o integridad estructural de las mejoras”, y la guía lo dice sin rodeos: los préstamos sobre propiedades C6 “no son elegibles para la venta a Fannie Mae”. Todo lo que afecte la seguridad, solidez o integridad estructural debe repararse para alcanzar al menos un nivel C5 primero.
Léalos juntos y obtendrá la regla real, que es más flexible de lo que la mayoría de los vendedores teme. Un techo desgastado no impide una venta. Un techo con goteras, o que haya dejado entrar agua a la estructura, sí. Las tejas gastadas con un par de años de vida útil son una conversación sobre el precio. El agua en la cubierta es una condición que el prestamista no financiará.
Y luego la pregunta incómoda: ¿quién paga? Formalmente, quien diga el contrato. En la práctica, casi siempre el vendedor, porque el comprador no puede cerrar sin la reparación y por lo general tampoco puede pagarla, ya que acaba de destinar cada dólar al pago inicial. Existe una alternativa real que vale la pena plantear con su agente de bienes raíces. El programa 203(k) de HUD permite a un prestatario “comprar y rehabilitar una propiedad” dentro de un solo préstamo: el 203(k) Estándar cubre remodelaciones y reparaciones por encima de un mínimo de $5,000, y el 203(k) Limitado aplica para trabajos menores no estructurales. Un comprador que lo use puede financiar el techo en lugar de pedirle que lo reemplace.
El seguro suele ser el plazo real
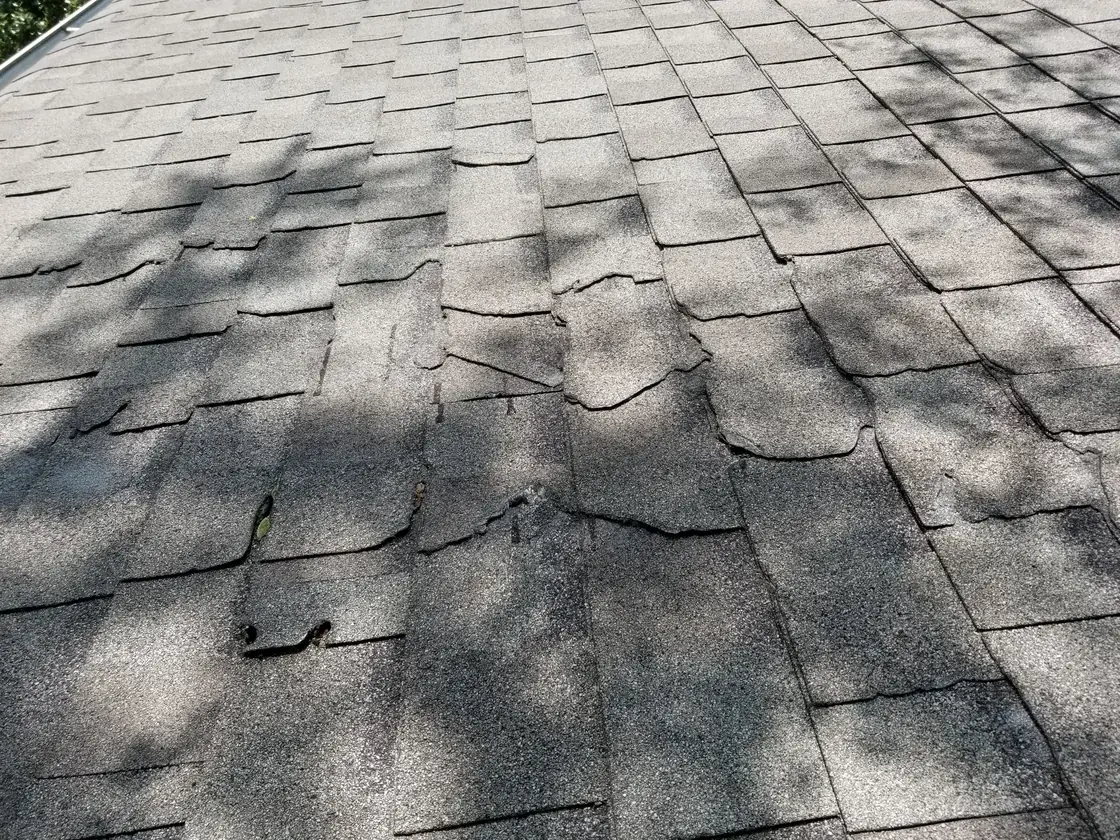
Esto es lo que la mayoría de los vendedores subestima. Un prestamista no cerrará un préstamo sobre una casa que no puede asegurarse, así que si las aseguradoras locales han comenzado a rechazar techos como el suyo, su grupo de compradores se reduce sin importar lo que diga el tasador. En muchos mercados, la carta de la aseguradora llega mucho antes de que alguien hable de vender, y es lo que inicia la conversación.
Florida es el estado que puso números a esto, lo que lo convierte en un punto de referencia útil incluso si vive en otro lugar. La sección 627.7011(5) de los Estatutos de Florida establece que un asegurador “no puede negarse a emitir ni a renovar una póliza de propietario que asegure una estructura residencial con un techo de menos de 15 años de antigüedad únicamente por la edad del techo”. Para un techo de al menos 15 años, el asegurador debe permitirle pagar por una inspección realizada por un inspector autorizado antes de poder exigir su reemplazo como condición de cobertura, y no puede negarse solo por la edad del techo “si una inspección del techo de la estructura residencial realizada por un inspector autorizado indica que el techo tiene 5 años o más de vida útil restante”. Ese inciso aplica a pólizas emitidas o renovadas a partir del 1 de julio de 2022.
El mismo estatuto define cómo se cuenta el tiempo, lo que toma a muchos por sorpresa. La antigüedad del techo se cuenta desde “la última fecha en que el 100 por ciento del área superficial del techo fue construida o reemplazada” según el código vigente en ese momento. Reparar una sección en 2019 no reinició nada.
El dinero entra por una segunda vía. La sección 627.701(10) de los Estatutos de Florida permite que una aseguradora aplique un deducible separado para el techo, con un límite de “el menor entre el 2 por ciento del límite de Cobertura A de la póliza o el 50 por ciento del costo de reemplazar el techo”, y solo en una reclamación liquidada con base en el costo de reposición. Si eso está en su póliza, una reclamación por el techo puede dejarle una parte del gasto mucho mayor de lo que sugiere su deducible regular. La mayoría de los estados no tienen una ley similar a ninguna de estas, lo que significa que las aseguradoras allí son libres de tratar la antigüedad del techo como una pregunta de suscripción sin ningún límite mínimo.
La decisión práctica, en cualquier estado: obtenga una certificación o inspección del techo de un techador con licencia antes de publicar la propiedad, no después de que el inspector del comprador lo señale. Si un techador le da la vida útil restante por escrito, ese documento hace más por usted que cualquier discusión. Si su aseguradora ya lo descartó, nuestra guía sobre vender cuando no puede pagar el seguro cubre adónde suele llevar eso.
El plazo sobre el que nadie le avisa: en Florida, 15 años es el límite a partir del cual una aseguradora puede empezar a preguntar sobre su techo, y la cobertura después de ese punto depende de una inspección que usted paga y que debe mostrar 5 años o más de vida útil restante.
Nadie le llama en la fecha de aniversario. Pregúntele a su agente, por escrito, qué hace su aseguradora al momento de la renovación, antes de que llegue.
Qué determina realmente el presupuesto de un techo
Los presupuestos de techo varían mucho para la misma casa, y rara vez es porque algún contratista esté engañando. Es porque cotizaron trabajos distintos. Antes de comparar cifras, asegúrese de que cada propuesta detalle los mismos puntos:
- Medidas y pendiente del techo. Los techadores cobran por unidad de 100 pies cuadrados, y un techo de pendiente pronunciada cuesta más de trabajar que uno plano.
- Desmontaje completo o capa sobre capa, y cuántas capas hay. Retirar dos capas requiere el doble de trabajo y el doble de contenedor de desechos que retirar una sola.
- Entablado. Nadie sabe qué hay debajo de las tejas hasta que se retiran. Un buen presupuesto especifica un precio por hoja de madera contrachapada de repuesto, para que las órdenes de cambio no sean una sorpresa.
- Las piezas alrededor del campo. Borde de goteo, metal de valle, botas de tubería, ventilaciones y tapajuntas de chimenea. El tapajuntas viejo bajo tejas nuevas es donde comienza la próxima filtración.
- Permiso e inspección. Lo saca el contratista, a su nombre, y se cierra al finalizar el trabajo. Un permiso abierto puede convertirse más adelante en un problema de título.
- Garantía, dividida. El fabricante cubre el material, el techador cubre la mano de obra, y las dos son promesas separadas con plazos distintos.
En algunos estados también hay una trampa de código. En Florida, la sección 553.844(5) de los Estatutos de Florida establece que cuando un techo “fue construido, reparado o reemplazado en conformidad con los requisitos del Código de Construcción de Florida de 2007, o cualquier edición posterior” y se está trabajando en el 25 por ciento o más del mismo, solo la parte reparada debe cumplir con el código vigente. Léalo al revés y el punto queda claro: en un techo antiguo que nunca cumplió ese estándar, una reparación grande puede obligarlo a hacer un reemplazo completo que no tenía en su presupuesto. Pregúntele al techador de qué lado de esa línea se encuentra su propiedad antes de autorizar una reparación.
En cuanto a si el dinero regresa, sea realista. Un techo nuevo principalmente elimina una objeción en lugar de añadir su propio costo a su precio, porque los compradores ven un techo en buen estado como la condición básica de una casa, no como una característica especial. Eso no es razón para omitirlo. Es razón para dejar de verlo como una inversión y comenzar a verlo como el costo de llegar a compradores con financiamiento. Analizamos esa aritmética correctamente en cuánto pierde realmente al vender tal como está.
Lo que usted debe decirle a un comprador
Diga lo que sabe. Las reglas de divulgación varían según el estado, pero los techos aparecen explícitamente en los formularios, porque todos saben que ahí es donde empiezan los conflictos. El aviso de divulgación del vendedor en Texas establecido en Texas Property Code section 5.008 coloca el techo en su primer bloque, donde se solicita el "Tipo de techo" y la "Antigüedad" como cifra aproximada, y luego pregunta si el vendedor tiene conocimiento de algún elemento de la lista "que no están en condiciones de funcionamiento o que tienen defectos conocidos".
Ese es un estándar bajo y fácil de cumplir con honestidad. Anote la edad si la sabe, dígalo claramente si no, y describa cualquier filtración que haya tenido y lo que se hizo al respecto. Un comprador que se entera por usted de una mancha en el techo del dormitorio va a negociar. Uno que la descubre por su cuenta después de que usted no dijo nada empieza a pensar en abogados. Y si un techo anterior se instaló sin permiso, lea vender una casa con trabajos sin permiso, porque ese es un tema aparte que surge en la compañía de títulos.
Sus opciones, lado a lado
Para un vendedor con un techo al final de su vida útil, las opciones reales son pocas:
| Su opción | Ideal cuando | El balance |
|---|---|---|
| Reemplazar el techo y luego poner en venta | La casa está en buenas condiciones generales, usted tiene el efectivo, y quiere que todos los compradores con financiamiento del mercado puedan hacer una oferta | Dinero por adelantado en una casa que está dejando, un mes o más antes de publicarla, y rara vez recupera el costo completo en el precio |
| Publicarla tal como está e incluir el techo en el precio | El techo está desgastado pero no tiene goteras, y usted puede esperar al comprador adecuado | Cada inspección reabre el tema, algunos prestamistas no la financian, y la casa puede quedarse parada mientras los compradores con financiamiento van y vienen |
| Ofrecer un crédito en el cierre | El prestamista está dispuesto a financiar con el techo en su estado actual y el comprador simplemente quiere el dinero | Un crédito no satisface una tasación condicionada a la inspección de un techador, y los prestamistas limitan el monto de crédito que permiten |
| Esperar un comprador con préstamo para renovación | La casa es lo suficientemente atractiva para que alguien asuma el trabajo con un préstamo 203(k) o similar | Un grupo de compradores mucho más pequeño, un proceso de suscripción más largo y más posibilidades de que algo falle antes del cierre |
| Venda tal como está en efectivo | El techo está fallando, el seguro ya es un problema, o usted quiere terminar sin gastar nada primero | El precio refleja el techo y el trabajo pendiente; a cambio no hay techador, no hay permiso, no hay tasación y un cierre en semanas |
Cómo funciona una venta en efectivo tal como está cuando el techo está en mal estado
El proceso es sencillo a propósito. Usted describe la casa con honestidad, incluido el techo: cuántos años tiene, dónde gotea, qué dijo la aseguradora. Recibe una oferta en efectivo por escrito, generalmente en aproximadamente un día. Si acepta, una compañía de títulos se hace cargo, confirma el título, liquida cualquier gravamen o cargo pendiente con el producto de la venta y prepara la escritura. No hay prestamista, por lo que no hay tasador que condicione la venta a un techador, ni asegurador que lea un informe de inspección en la quinta semana, ni póliza provisional que alguien tenga que aprobar antes de que se mueva el dinero.
El cierre se realiza en la fecha que usted elija, generalmente dos o tres semanas después de que el título esté limpio. No se repara nada primero. La lona se queda donde está, los baldes en el ático se quedan donde están, y el comprador se encarga de todo después. Si el techo fue dañado por una tormenta y tiene un reclamo abierto, dígalo desde el principio, porque quién se queda con los fondos del seguro es una condición del trato y es mucho más fácil acordarlo antes del contrato que después. Nuestra guía para vender una casa dañada por tormenta tal como está explica cómo se manejan normalmente esos reclamos, y qué significa realmente vender una casa tal como está es la versión sencilla del resto.
Cómo ayuda Sterling Home Offer
Los techos son una de las razones más frecuentes por las que nos llaman, así que esto es algo de rutina, no una excepción que toleramos. Esto es lo que ofrecemos, por escrito. Una oferta en efectivo sin compromiso en aproximadamente 24 horas, basada en la condición real de la casa y en ventas cercanas reales, no en una cifra llamativa que se reduce después de una inspección. Estrictamente tal como está, sin contratistas de techo, sin permisos, sin limpieza ni reparaciones de ningún tipo. Sin comisiones de agente y sin cargos, así que la oferta es la cantidad que usted recibe. Y su fecha es la fecha, ya sea que falten dos semanas o que prefiera esperar hasta estar listo para mudarse. Si prefiere comparar esto primero con una publicación tradicional, oferta en efectivo vs. agente de bienes raíces presenta ambas opciones con honestidad, incluidos los casos en que un agente nos supera.
La conclusión
Un techo viejo no le impide vender. Solo define qué compradores llegan. Las tejas desgastadas con un par de años de vida útil son una conversación de precio, y la mayoría de los compradores y los prestamistas pueden aceptarlas. Un techo que deja entrar agua a la estructura es diferente, porque un tasador de la FHA está obligado a señalarlo y Fannie Mae no comprará el préstamo cuando la condición llega al nivel más bajo de su escala. Mientras tanto, el sector de seguros lleva su propio reloj, y en Florida ese reloj marca 15 años. Así que elija con intención. Invierta el dinero y llegue a todos los compradores, o guarde el dinero y venda tal como está a alguien que descuente el techo del precio y cierre en semanas. Lo que rara vez funciona es no hacer nada y esperar que el próximo invierno sea benévolo, porque el techo es la única parte de la casa que solo empeora mientras usted lo piensa.
Fuentes
- Manual de Política para Vivienda Unifamiliar 4000.1, Requisitos Mínimos de la Propiedad, Cubierta del Techo: humedad, utilidad razonable a futuro y una vida útil física restante de al menos dos años, y la tasación sujeta a inspección por un techador profesional. También la descripción general del Programa de Seguro Hipotecario de Rehabilitación 203(k) (Departamento de Vivienda y Desarrollo Urbano de EE. UU.)
- Selling Guide B4-1.3-06, Property Condition and Quality of Construction: calificaciones de condición C5 y C6, elegibilidad en condición tal como está y el requisito de reparación para alcanzar un mínimo de C5 (Fannie Mae)
- Florida Statutes section 627.7011(5), antigüedad del techo: el umbral de 15 años, el inspector autorizado, los 5 años de vida útil restante, cómo se calcula la antigüedad del techo y la fecha de entrada en vigor del 1 de julio de 2022 (The Florida Senate)
- Florida Statutes section 627.701(10), deducible separado para techos: limitado al menor entre el 2 por ciento del límite de Cobertura A o el 50 por ciento del costo de reemplazar el techo, aplicado solo a reclamaciones ajustadas sobre una base de costo de reemplazo (The Florida Senate)
- Florida Statutes section 553.844(5), mitigación de pérdidas por vendaval: cuando un techo cumple con el Código de Construcción de Florida de 2007 o posterior y se repara, reemplaza o recupera un 25 por ciento o más, solo esa porción debe cumplir con el código actual (The Florida Senate)
- Código de Propiedad de Texas, sección 5.008, divulgación del estado de la propiedad por el vendedor: el formulario de aviso que solicita el tipo de techo y su antigüedad aproximada, y los elementos que no funcionan correctamente o presentan defectos conocidos (Derecho Público de Texas)
Preguntas frecuentes para vendedores con techo viejo
¿Tengo que reemplazar el techo antes de vender la casa?
No. No existe ninguna ley que le impida vender una casa con un techo deteriorado, y muchas casas cambian de dueño cada semana con el techo tal como está. Lo que el techo determina es qué compradores pueden llegar al cierre. Un comprador en efectivo no le da importancia. Un comprador con financiamiento trae un tasador y un asegurador al trato, y ambos tienen reglas escritas sobre los techos, así que el techo se convierte en un problema que deben resolver antes de que se apruebe el préstamo.
¿El prestamista del comprador me obligará a reparar el techo?
Efectivamente puede hacerlo. Según las reglas de HUD para los préstamos FHA, el tasador debe notificar al prestamista si la cubierta del techo no evita la entrada de humedad o no tiene una vida física restante de al menos dos años, debe reportar un techo con menos de dos años de vida útil y debe condicionar la tasación a una inspección por un techador profesional. En los préstamos convencionales, Fannie Mae no comprará un préstamo sobre una propiedad clasificada C6, y las deficiencias que afecten la seguridad, solidez o integridad estructural deben repararse para alcanzar al menos una calificación C5. En la práctica, el trabajo se hace antes del cierre, y el vendedor generalmente lo paga, porque el comprador no puede cerrar sin ello.
¿Puedo simplemente darle al comprador un crédito por un techo nuevo?
A veces, y vale la pena preguntar. Un crédito del vendedor en el cierre funciona cuando el prestamista está dispuesto a financiar el préstamo con el techo en su estado actual, lo que generalmente significa que el techo está envejecido pero no ha fallado. Si el tasador ha condicionado la tasación a una inspección de techeros, un crédito no cumplirá esa condición, porque el prestamista quiere el trabajo terminado, no financiado. Algunos compradores pueden usar un préstamo de renovación: el programa 203(k) de HUD existe para que un prestatario compre y rehabilite una casa con una sola hipoteca.
Mi aseguradora no renovará la póliza por la antigüedad del techo. ¿Puedo vender de todas formas?
Sí, y es una razón común por la que las personas deciden vender. El problema es que un comprador que financia debe asegurar la casa para poder cerrar, de modo que si las aseguradoras de su área rechazan el techo, el grupo de compradores que pueden financiarla se reduce. Florida ha incorporado esta protección en la ley: una aseguradora no puede negarse a emitir ni a renovar una póliza de propietario únicamente por la antigüedad del techo si este tiene menos de 15 años, y para un techo de 15 años o más, una inspección que muestre 5 años o más de vida útil restante lo protege de la misma manera. La mayoría de los estados no tienen una norma equivalente, por lo que vale la pena obtener una certificación de techo de un techador con licencia antes de poner la propiedad en venta.
¿Un techo nuevo se paga solo cuando vendo?
Por lo general, no en su totalidad. Un techo nuevo elimina una objeción más que añadir su costo al precio, porque los compradores ven un techo en buen estado como la condición normal de una casa, no como una mejora. Eso no significa que sea una mala decisión reemplazarlo. Significa que es una decisión sobre a qué compradores quiere llegar y cuánto tiempo está dispuesto a esperar para vender, no una inversión que pueda recuperar dólar por dólar.
¿Qué tan rápido puedo vender una casa que necesita techo?
Con un comprador en efectivo, el techo no determina el plazo, sino los trámites de título. No hay tasador que condicione la venta a un techador, ni quien revise un informe de inspección para la aprobación del préstamo, ni comprobante de seguro que el prestamista deba aprobar antes de financiar. Una oferta por escrito suele llegar en aproximadamente un día, y el cierre ocurre con frecuencia dos o tres semanas después una vez que el título esté libre. Reparar el techo primero y luego publicar la propiedad generalmente agrega un mes o más antes de que la casa salga al mercado.
Guías relacionadas
Este artículo es información general, no asesoramiento legal, fiscal ni de seguros. Las reglas de tasación de los prestamistas, los estatutos de seguros, los códigos de construcción y los requisitos de divulgación del vendedor varían según el estado y el programa, y cambian con el tiempo; y cada techo es diferente. Confirme su situación con su compañía de seguros, un contratista de techos con licencia, el departamento de construcción local y un profesional con licencia en su estado antes de tomar decisiones sobre su propiedad.
Un paso más
Conozca su número. Luego decida.
Su cifra por escrito en menos de 12 horas tras la llamada.
P.S. No tiene que decidir nada hoy. Obtenga su cifra, compárela con lo que le conseguiría un agente de bienes raíces y luego decida. La ayuda con la mudanza es limitada cada mes.Nada que decidir hoy. Obtenga su cifra, compárela con la de un agente y luego decida. La ayuda con la mudanza es limitada cada mes.