Inicio › Blog › Vender una casa con daños por incendio
Daños por incendioVender una casa dañada por incendio: Seguro, divulgación y compradores tal como está
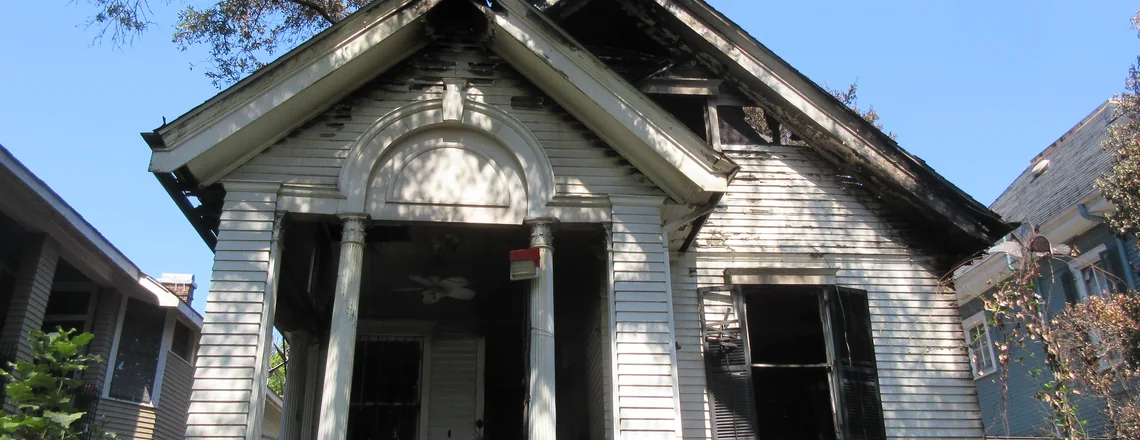
Un incendio le hace dos cosas a una propiedad al mismo tiempo, y solo una de ellas es visible. La primera es el daño que se puede ver: la habitación quemada, el agujero que los bomberos abrieron en el techo, el hollín que llegó a todos los lugares por donde pasó el humo. La segunda es el nudo de papeleo que se forma alrededor de la casa en aproximadamente una semana, y eso es generalmente lo que decide si usted reconstruye o vende. El cheque del seguro se hace a su nombre y al de su compañía hipotecaria conjuntamente. El número del ajustador y el del contratista no coinciden. Es posible que su póliza deje de cubrir la casa en cuanto nadie viva en ella. Y ningún comprador con hipoteca puede tocar la propiedad hasta que esté reparada. Esta guía recorre todo en orden, en palabras sencillas, para que pueda tomar la decisión con números reales en lugar de suposiciones.
Puntos clave
- Los incendios son frecuentes y costosos. En 2023 hubo 344,600 incendios en edificios residenciales en Estados Unidos, con pérdidas materiales de aproximadamente $11.3 mil millones, y solo los causados por cocinar representaron 167,800 de ellos.
- Usted no controla el dinero del seguro. En un préstamo de Fannie Mae al día, el administrador entrega un monto inicial y luego paga el resto en parcelas a medida que las inspecciones confirman el avance de las reparaciones.
- Un incendio sin reparar convierte la casa en una venta solo en efectivo. Fannie Mae no comprará un préstamo sobre una propiedad con calificación C6, por lo que un comprador con financiamiento no puede cerrar hasta que se reparen los daños.
- De todas formas debe declararlo. El formulario estatal de Ohio pregunta directamente sobre daños anteriores o actuales por incendio o humo, y vender tal como está no elimina esa obligación.
- Una venta en efectivo tal como está toma la casa exactamente como se encuentra, hollín y todo, y cierra en semanas en la fecha que usted elija.
La respuesta corta
Usted puede vender una casa dañada por incendio, y tiene dos caminos honestos. Camino uno: usar los fondos del seguro para reconstruir, sacar los permisos, obtener la aprobación de la obra y luego publicar la casa como cualquier otra. Eso funciona cuando el pago del seguro se acerca al costo real, usted tiene los meses y la paciencia necesarios, y la casa vale más terminada que lo que cuesta reconstruirla. Camino dos: venderla tal como está a un comprador en efectivo, quien la acepta en su condición actual y llega al cierre en unas dos o tres semanas. Todo lo que está en medio, terminar a medias las reparaciones, publicarla quemada y esperar que se cuele un comprador con financiamiento, o dejarla clausurada mientras piensa, suele costar más que cualquiera de los dos caminos reales. El resto de esta guía trata de ayudarle a distinguirlos según su situación.
Vea su número. Luego decida.
Oferta por escrito en menos de 12 horas después de nuestra llamada, con los comparables. Sin compromiso.
- Sin cargos ni comisiones
- Vendido tal como está
- Usted elige la fecha
La primera semana, antes de pensar en vender
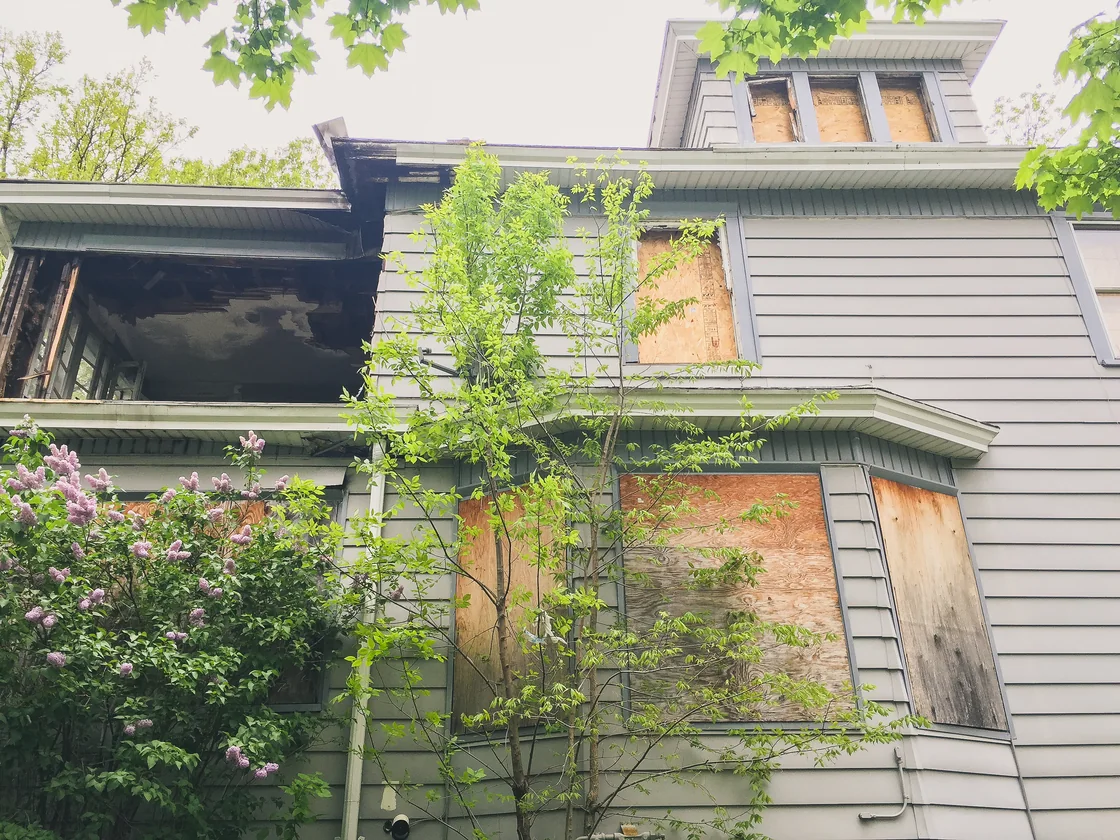
La Administración de Incendios de EE. UU. publica un breve folleto llamado After the Fire, y su lista de verificación es el orden correcto de operaciones. No entre de nuevo hasta que el departamento de bomberos diga que es seguro, ya que los pisos y las paredes pueden no ser tan sólidos como parecen. Los bomberos generalmente habrán cerrado o desconectado el agua, la electricidad y el gas, y usted no debe volver a encender ninguno por su cuenta. En muchos casos necesitará colocar tablones en ventanas y puertas para que nadie pueda entrar, y si la casa quedará vacía, informe a su departamento de policía local.
Luego ocúpese de los tres documentos de los que depende toda conversación posterior.
El informe del incidente de incendio. Anote el nombre del departamento de bomberos y su número de no emergencias, el nombre del inspector o investigador de incendios, y el número del informe del incidente. Su aseguradora lo solicitará, el abogado de un comprador podría pedirlo, y es el único relato imparcial de lo que ocurrió.
Su reclamo de seguro. Llame a la aseguradora el mismo día y pregunte qué hacer primero, incluido qué esperan que usted haga para mantener la casa segura hasta que se repare. Solicite cualquier estimación de costos por escrito.
Su empresa hipotecaria. Informe a su administrador sobre el incendio. Puede parecer lo último que quiere hacer, pero es también el paso que evita que un problema pequeño se convierta en uno grande, porque el cheque del seguro tendrá el nombre de ellos. Guarde todos los recibos de los gastos relacionados con el incendio, porque tanto la aseguradora como su declaración de impuestos lo pedirán.
La desocupación es la trampa de la que nadie le advierte. Una casa donde nadie vive recibe un trato diferente por parte de la mayoría de las aseguradoras, y el período justo después de un incendio es exactamente cuando la casa está más expuesta al clima, los robos y las intrusiones.
Llame a su aseguradora y pregunte por escrito qué cubre su póliza una vez que la casa está vacía. El mismo problema afecta a cualquier propiedad desocupada: vender una casa vacía.
A dónde va realmente el dinero del seguro
La mayoría de las personas asume que el dinero del reclamo llega y comienza la reconstrucción. Dos cosas suelen interponerse.
Primero, cómo su póliza liquida el siniestro. El Departamento de Servicios Financieros de Nueva York explica la diferencia claramente: la cobertura por costo de reposición paga lo que costaría reemplazar o reparar su vivienda sin descontar nada por depreciación, mientras que las aseguradoras generalmente reembolsan el valor en efectivo real, es decir, el costo de reposición menos la depreciación. En una casa con un techo de veinte años y una cocina de treinta, esa deducción no es un error de redondeo. Busque la sección de liquidación de pérdidas de su póliza y léala antes de tomar cualquier decisión, porque ese párrafo determina con cuánto dinero cuenta.
Segundo, el cheque no es solo suyo. Si hay una hipoteca, el cheque de indemnización del seguro normalmente está a nombre de usted y del administrador del préstamo, y es este último quien controla su liberación. Las reglas de administración de Fannie Mae son un buen ejemplo de cómo funciona esto en la práctica. El dinero para contenidos y gastos de vida se entrega al prestatario de inmediato. Para la estructura, en un préstamo al corriente o con menos de 31 días de mora, el administrador libera un monto inicial de hasta el mayor entre $40,000, el 33 por ciento de los fondos, o el monto en que los fondos superen lo adeudado. El resto se libera en desembolsos parciales, basados en inspecciones periódicas del avance de las reparaciones, con la aprobación previa del plan de reparación y las cotizaciones por parte del administrador. El dinero no desembolsado permanece en una cuenta de custodia con intereses a favor del prestatario, y los intereses se pagan al prestatario una vez completadas las reparaciones.
Si el préstamo tiene 31 o más días de mora, las restricciones son más estrictas: $5,000 o menos se desembolsa en un solo pago, y cualquier monto mayor comienza con el 25 % del total, con un tope del mayor valor entre $10,000 o el monto por encima de lo adeudado, y el resto se entrega en incrementos de no más del 25 % tras cada inspección, con una inspección final al término.
Léalo de nuevo como vendedor y no como deudor, porque esa es la verdadera razón por la que muchos expedientes de siniestros de incendio terminan en una venta. Le están pidiendo que administre una obra de construcción con dinero que le entregan en partes, después de que otra persona apruebe las ofertas, en una casa en la que quizás ni siquiera vive.
Por qué una casa quemada es una venta en efectivo
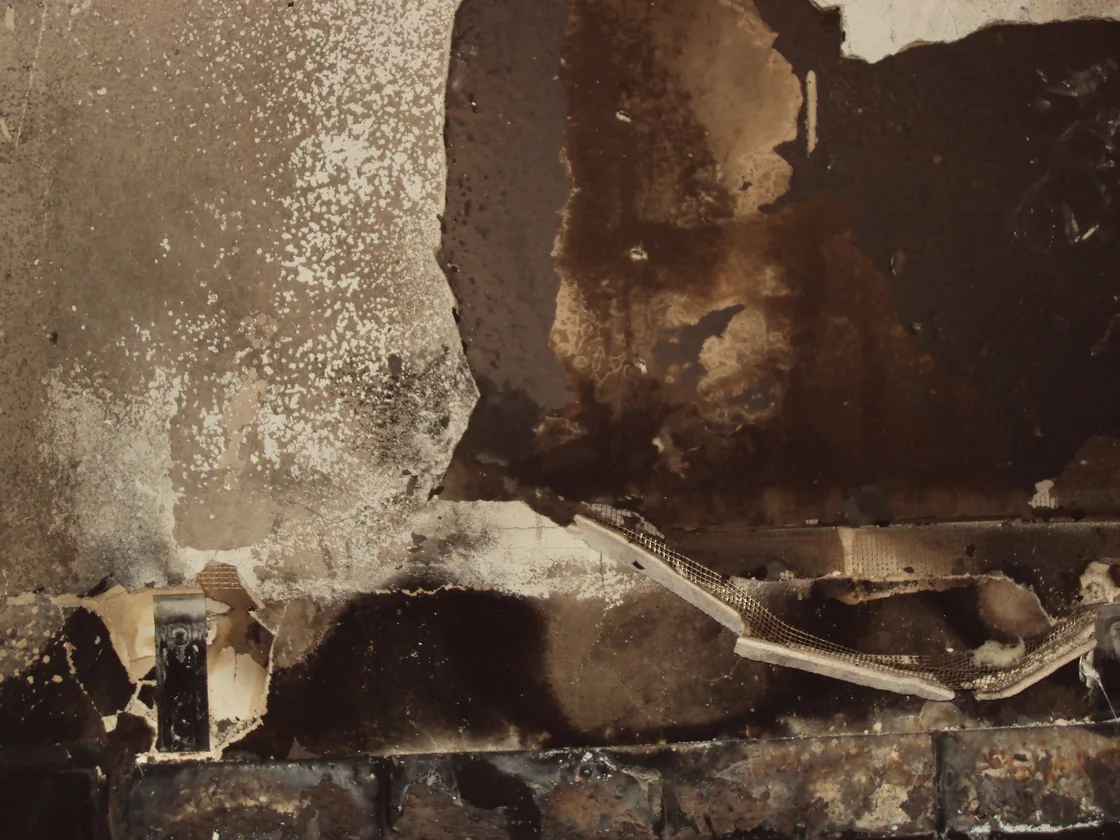
Este es el mecanismo, y vale la pena entenderlo porque explica todo lo extraño que le sucede a su grupo de compradores potenciales después de un incendio.
Un tasador asigna a cada casa una calificación de condición. Fannie Mae define C6 como mejoras con daños sustanciales o mantenimiento diferido, con deficiencias tan graves que afectan la seguridad, solidez o integridad estructural de las mejoras, y que requieren reparaciones sustanciales en muchos o la mayoría de los componentes principales. Una casa con daños reales por incendio llega fácilmente a esa categoría. Y la regla asociada es simple: los préstamos garantizados por propiedades con calificación C6 no son elegibles para su venta a Fannie Mae. La deficiencia debe repararse, y la propiedad debe alcanzar al menos C5, antes de que el préstamo pueda venderse. Si alguna parte de la vivienda tiene calificación C6, toda la vivienda recibe calificación C6.
Por eso la encantadora pareja que amaba la casa no puede comprarla. Su prestamista no está siendo difícil. El préstamo sencillamente no puede otorgarse sobre una casa quemada, así que el avalúo se redacta “sujeto a” que las reparaciones estén terminadas, y las reparaciones deben ocurrir antes del cierre. Alguien tiene que pagarlas primero, y ese alguien es usted.
En cuanto eso queda claro, el grupo real de compradores son personas que no necesitan el permiso de un prestamista. Eso no es un discurso de ventas; así es como funciona el mercado hipotecario secundario. El mismo mecanismo reduce silenciosamente el grupo de compradores para casas con daños por agua y para casas con moho, que suele ser lo que crece después de que el agua de los bomberos empapa las paredes.
Lo que usted debe decirle a un comprador
Vender tal como está cambia quién paga las reparaciones. No cambia lo que usted tiene que decir sobre ellas.
Algunos estados preguntan específicamente sobre incendios. El Formulario de Divulgación de Propiedad Residencial de Ohio, el que prescribe el estado, pregunta: “¿Tiene conocimiento de algún daño por incendio o humo, pasado o presente, en la propiedad?” Si la respuesta es sí, debe describirlo e indicar las reparaciones realizadas. El formulario es una declaración de lo que el propietario realmente sabe, no una garantía. Ohio también otorga al comprador un recurso si no lo entrega: según el Código Revisado 5302.30(K), un comprador que nunca recibió el formulario puede rescindir el contrato entregando una rescisión firmada y con fecha antes de cualquiera de las tres situaciones siguientes: la fecha del cierre, 30 días después de que el propietario aceptó la oferta, y tres días hábiles después de haber recibido el formulario.
Otros estados establecen el momento, no el contenido. Texas exige que el aviso del vendedor se entregue al comprador en o antes de la fecha de vigencia del contrato que obliga al comprador a comprar. La lección es la misma en todas partes: debe estar por escrito y entregarse con anticipación, no después de que el inspector del comprador encuentre carbonización en el ático.
Indique qué se reparó y compruébelo. Un incendio que fue reparado correctamente con los permisos correspondientes es una conversación normal. Uno que fue reparado por quien estuviera disponible, sin permisos, es una conversación diferente, y suele salir a la luz en el peor momento posible. Si esa es su situación, lea esto primero: vender una casa con obras sin permiso. Si la ciudad ya emitió una infracción sobre la propiedad mientras estuvo vacía, esto también aplica: vender una casa con violaciones de código.
Reconstruir o vender: los números que realmente deciden
Ponga cuatro números en una página y la respuesta suele aparecer sola.
- El pago. Lo que la aseguradora liberará realmente para la estructura, después de la depreciación, después del deducible, y en las partidas descritas anteriormente.
- El costo real de las reparaciones. No la estimación del ajustador, sino la cotización escrita de un contratista, e idealmente tres. Vale la pena seguir al pie de la letra los consejos de la Federal Trade Commission para contratar a un contratista: considere solo contratistas con licencia y seguro, verifique la licencia con su estado o condado y solicite prueba de seguro, obtenga varias cotizaciones y no elija automáticamente la más baja, insista en un contrato escrito con el número de licencia y las fechas de inicio y finalización, y desconfíe de quien exija todo el pago por adelantado o solo acepte efectivo. Nunca realice el pago final hasta que el trabajo esté terminado y usted esté satisfecho. Los siniestros por incendio atraen a personas que van de puerta en puerta.
- Los meses. Permisos, demolición, estructura, sistemas, inspecciones, acabados. Cada mes que la casa no está terminada es un mes de impuestos, servicios públicos, seguro si puede mantenerlo, y un préstamo que sigue acumulando intereses.
- El valor terminado. Lo que la casa reconstruida realmente vale en su calle, no lo que le costó reconstruirla. Estos dos números pueden diferir, y en un mercado modesto generalmente lo hacen.
Si el pago más el dinero propio cubre cómodamente la oferta, y el valor final supera el total con margen, reconstruir puede ser la decisión correcta. Si el pago queda muy por debajo, o la casa es un alquiler que no quiere administrar como proyecto desde otro estado, o el préstamo está atrasado y los desembolsos llegarán en cuotas del 25 por ciento, vender tal como está suele ser la salida más limpia. Para la versión general de esa comparación, la explicamos aquí: cuánto pierde al vender una casa tal como está.
Sus opciones, lado a lado
Para un vendedor con una casa dañada por incendio, las opciones reales son pocas:
| Su opción | Ideal cuando | El balance |
|---|---|---|
| Reconstruir con el dinero del seguro y luego poner en venta | El pago está cerca de lo que cotizaría un contratista real, el préstamo está al día y usted puede supervisar una obra durante meses | Usted maneja el proyecto con desembolsos que otro aprueba, carga con los gastos de la casa durante todo el proceso, y solo entonces sale al mercado |
| Publicarla tal como está con un agente | El daño es leve y cosmético, la casa sigue siendo habitable y un tasador la calificaría por encima de C6 | Las ofertas con financiamiento pueden fracasar en la tasación, las inspecciones reabren el precio, y los inversionistas son la mayor parte del mercado de todas formas, menos la comisión |
| Venda tal como está en efectivo | El daño es estructural, el pago del seguro es insuficiente, la casa está vacía o fuera del estado, o simplemente quiere terminarlo | El precio refleja la reconstrucción y el riesgo; a cambio no hay reparaciones, no hay vaciado, no hay visitas, no hay prestamista, y una fecha que usted elige |
| Asegurar la propiedad y decidir después | El reclamo está genuinamente sin resolver y necesita semanas, no meses, para obtener una respuesta | Límites de vacancia en su póliza, daños climáticos por el techo abierto, robo e intrusión, y una casa que pierde valor cada temporada |
Cómo funciona una venta en efectivo tal como está después de un incendio
El proceso es sorprendentemente sencillo, y eso es precisamente lo que se necesita cuando el resto del mes no lo ha sido. Usted describe la propiedad con honestidad: qué se quemó, qué dice el informe de incendio, si hay una reclamación abierta, cuánto ha pagado el ajustador hasta ahora y qué sigue en pie. Recibe una oferta por escrito en efectivo, generalmente en unas 24 horas. Si acepta, una compañía de títulos se hace cargo. Busca el título, encuentra el monto de liquidación de la hipoteca y cualquier gravamen, y prepara un estado de liquidación que los cancela con los fondos de la venta. No hay prestamista del lado del comprador, por lo que no hay tasación, ni contingencia de financiamiento, ni una calificación de condición que decida su destino. El cierre se realiza en la fecha que usted elija, generalmente en dos o tres semanas cuando el título está limpio, o más adelante si necesita tiempo. Usted se lleva lo que quiera de la casa y deja el resto, incluido todo lo que el humo dañó. Si quiere una definición clara de lo que cubre vender tal como está, está aquí: qué significa realmente vender una casa tal como está, y el cronograma día a día está aquí: qué tan rápido cierra realmente una venta en efectivo.
Hay una tarea específica para los expedientes de incendio. Si hay un reclamo abierto, informe al comprador desde el principio y deje por escrito en el contrato cómo se manejarán los fondos restantes. El dinero del seguro y los fondos de la venta deben cuadrarse con el pago pendiente en el cierre: esa conversación toma media hora en la primera semana o se convierte en tres días de retraso en la tercera.
Cómo ayuda Sterling Home Offer
Compramos casas unifamiliares en efectivo, y las casas con daños por incendio son una parte normal de ese trabajo, no una excepción. Nuestra promesa es breve. Una oferta en efectivo sin compromiso en aproximadamente 24 horas, basada en la condición real de la casa y en ventas reales cercanas, no una cifra que se reduce en la mesa de cierre. Estrictamente tal como está: sin reparaciones, sin limpieza, sin preparación, ventanas tapadas y habitaciones con hollín son bienvenidas. Sin comisión de agente de bienes raíces y sin cargos, así que la oferta es el número. La compañía de títulos liquida la hipoteca y cualquier gravamen con los fondos. Y su fecha es la fecha, ya sea cerrando rápidamente o dejando el cierre en espera hasta que el reclamo, la sucesión (probate) o su mudanza estén resueltos. Si prefiere comenzar con la página del área en lugar de la guía, aquí es donde compramos.
La conclusión
Los incendios no son raros. En 2023 hubo 344,600 incendios en edificios residenciales en los Estados Unidos y aproximadamente $11.3 mil millones en pérdidas de propiedad, y la gran mayoría de esas casas eran casas comunes de personas comunes. Lo que hace difícil el período posterior no es el daño en sí, sino que tres partes distintas tienen voto sobre su casa al mismo tiempo: el asegurador decide lo que debe, el administrador del préstamo decide cuándo puede gastarlo, y el prestamista del próximo comprador decide si prestará o no. Reconstruir significa manejar las tres situaciones durante meses. Vender tal como está significa resolverlas todas en un solo cierre. Ambas opciones son válidas. La que no lo es, es dejar la casa sin atender y sin decidir, porque esa es la única opción de la lista que empeora sola cada semana.
Fuentes
- Residential Fire Estimate Summaries, 2014 a 2023: 344,600 incendios en edificios residenciales y $11,266,200,000 en pérdidas monetarias en 2023 (U.S. Fire Administration, FEMA)
- Incendios por cocción en edificios residenciales: 167,800 incendios y $572,700,000 en pérdidas económicas en 2023 (U.S. Fire Administration, FEMA)
- After the Fire, FA-46, January 2019: no entre hasta que el departamento de bomberos indique que es seguro, servicios públicos desconectados por los bomberos, clausura de aberturas, notificación a la policía sobre una propiedad vacante, contacto con la compañía hipotecaria, conservación de recibos y registro del número del informe del incendio (U.S. Fire Administration)
- Seguro de propietario: costo de reposición como el monto que costaría reemplazar o reparar sin descontar la depreciación, y valor en efectivo real como el costo de reposición menos la depreciación (New York State Department of Financial Services)
- Servicing Guide B-5-01, Eventos de Pérdida Asegurada: ingresos por contenidos y gastos de subsistencia liberados de inmediato, una liberación estructural inicial equivalente al mayor entre $40,000, el 33 por ciento de los ingresos o el monto que supere la deuda, retiros posteriores mediante inspección periódica, las reglas de $5,000 y el 25 por ciento para préstamos en mora, y la cuenta de custodia con intereses (Fannie Mae)
- Selling Guide B4-1.3-06, Property Condition and Quality of Construction: las definiciones de C5 y C6, préstamos sobre propiedades C6 no elegibles para venta a Fannie Mae, reparación hasta al menos C5 antes de la venta del préstamo, y tasación “sujeta a” la finalización de reparaciones (Fannie Mae)
- Residential Property Disclosure Form, vigente desde 06/2022: “¿Tiene conocimiento de algún daño previo o actual por incendio o humo en la propiedad?”, el estándar de conocimiento efectivo y los derechos de rescisión según el Revised Code 5302.30(K) (Ohio Department of Commerce)
- Código de Propiedad de Texas, Sección 5.008: el aviso de divulgación del vendedor debe entregarse al comprador en la fecha efectiva del contrato ejecutorio que obliga al comprador a adquirir la propiedad o antes de dicha fecha
- Cómo evitar una estafa de mejoras del hogar: use solo contratistas con licencia y seguro, verifique la licencia con su estado o condado, pida varias cotizaciones y no elija automáticamente al más económico, exija un contrato por escrito con el número de licencia y las fechas, y considere “todo por adelantado o solo efectivo” como una señal de alerta (Federal Trade Commission)
Preguntas frecuentes para vendedores con daños por incendio
¿Puedo vender una casa dañada por incendio sin repararla primero?
Sí. Nada en una venta normal le exige reconstruir primero. Lo que cambia es quién puede comprarla. Una casa con daños por incendio sin reparar generalmente no puede ser financiada, porque Fannie Mae no compra un préstamo sobre una propiedad clasificada como C6, es decir, con daños lo suficientemente graves como para afectar la seguridad, la solidez o la integridad estructural, hasta que se repare al menos al nivel C5. Eso deja a los compradores en efectivo, quienes pueden cerrar la compra de la casa exactamente tal como está.
¿Tengo que informarle a un comprador sobre un incendio que fue reparado completamente?
En la mayoría de los estados, sí, y en algunos el formulario lo pregunta directamente. El formulario de divulgación del estado de Ohio pregunta si usted conoce algún daño previo o actual por incendio o humo en la propiedad; si la respuesta es afirmativa, debe describirlo y enumerar las reparaciones realizadas. Un incendio debidamente reparado y con permiso es una conversación mucho más sencilla que uno que el comprador descubra después, así que anótelo y adjunte la documentación.
Mi compañía hipotecaria está reteniendo el cheque del seguro. ¿Puedo vender de todas formas?
Sí, y esta es una de las razones más comunes por las que las personas deciden vender en lugar de reconstruir. El cheque del seguro generalmente se emite a nombre de usted y de su administrador hipotecario juntos, y en un préstamo de Fannie Mae al corriente, el administrador libera una cantidad inicial y luego paga el resto en desembolsos a medida que las inspecciones confirman las reparaciones. Si usted vende, el préstamo se liquida en el cierre y el administrador y la aseguradora arreglan los fondos restantes. Infórmeles a ambos desde el principio, porque el pago del préstamo y el reclamo deben resolverse en la mesa del cierre.
¿El pago del seguro cubrirá lo que cuesta reconstruir?
Depende del tipo de liquidación de pérdidas que establezca su póliza. El costo de reposición paga lo que costaría reparar o reemplazar sin deducir la depreciación. El valor en efectivo real paga el costo de reposición menos la depreciación, lo cual en una casa más antigua puede ser mucho menos. Lea la sección de liquidación de pérdidas de su póliza antes de tomar cualquier decisión, y obtenga el estimado del ajustador por escrito para poder compararlo con un presupuesto real de un contratista.
¿Cuánto menos recibiré al vender tal como está después de un incendio?
No existe un número único, y cualquiera que le dé uno sin ver la casa está adivinando. Una oferta en efectivo se construye al revés: desde lo que valdrá la casa una vez reparada, menos el costo de la reparación, los meses de mantenerla y el riesgo del comprador. La comparación honesta no es la oferta contra una casa sin daños. Es la oferta contra lo que le quedaría después de pagar usted mismo la reparación, mantener la casa mientras eso ocurre y luego vender.
La casa no es habitable y mi aseguradora habla de vacante. ¿Qué hago ahora?
Llame a su aseguradora y pregunte en términos sencillos qué sucede con la cobertura mientras la casa está vacía, y obtenga la respuesta por escrito. Muchas pólizas restringen o excluyen la cobertura en una vivienda desocupada, que es precisamente el período en que una casa dañada por incendio está más expuesta al clima, robos e intrusos. Asegure las aberturas, mantenga la póliza vigente si puede, y trate el tiempo como algo real. Una casa que queda abierta durante un invierno es una casa diferente para la primavera.
¿Qué tan rápido puede cerrarse una venta en efectivo después de un incendio?
Por lo general, de dos a tres semanas una vez que la compañía de títulos confirma que el título está limpio, y usted elige la fecha. La parte lenta casi nunca es la casa. Es el papeleo que la rodea: el pago de la hipoteca, cualquier reclamo pendiente, un expediente de sucesión (probate) si el propietario ha fallecido, y la búsqueda de gravámenes. Si organiza eso con anticipación, el cierre es sin complicaciones, que es precisamente el objetivo.
Guías relacionadas
Este artículo es información general, no asesoramiento legal, fiscal ni de seguros. Los requisitos de divulgación del estado, el texto de las pólizas, las reglas de administración de préstamos y las prácticas locales de permisos cambian con el tiempo; y cada incendio y cada venta son diferentes. Confirme su situación con su aseguradora, el administrador de su hipoteca y profesionales con licencia en su estado antes de tomar decisiones sobre su propiedad.
Un paso más
Conozca su número. Luego decida.
Su cifra por escrito en menos de 12 horas tras la llamada.
P.S. No tiene que decidir nada hoy. Obtenga su cifra, compárela con lo que le conseguiría un agente de bienes raíces y luego decida. La ayuda con la mudanza es limitada cada mes.Nada que decidir hoy. Obtenga su cifra, compárela con la de un agente y luego decida. La ayuda con la mudanza es limitada cada mes.